


Hipotecas en España para extranjeros: una guía práctica
Has encontrado la casa, acordado un precio y empezado a imaginarte fines de semana en la Costa Blanca. Entonces, el prestamista te pide tus declaraciones de impuestos extranjeras, cuestiona la moneda de tu salario y envía a su propio tasador para determinar si la propiedad vale lo que has acordado pagar. En ese momento, la frase " hipoteca en España para extranjeros" deja de ser un término de búsqueda y se convierte en un ejercicio de planificación financiera.
Los compradores extranjeros pueden obtener hipotecas españolas, pero el banco evalúa al solicitante, sus ingresos, la moneda, la propiedad y la documentación como un único riesgo. En 2022, los extranjeros participaron en cerca de 90.000 compras de propiedades , lo que representa el 13,8% del total de transacciones en España , y contrataron más de 30.500 hipotecas para vivienda , según el análisis de CaixaBank Research basado en datos del Colegio de Registradores . El mercado está activo, pero las entidades financieras siguen considerando las solicitudes de no residentes como casos especiales.
Esta guía se centra en la Costa Blanca , incluyendo la provincia de Alicante y las zonas aledañas a La Romana. No describe ningún proyecto en particular, sino que explica el panorama completo de la financiación, desde la relación préstamo-valor (LTV) y el riesgo de valoración hasta los impuestos regionales, las normas sobre ingresos, la selección de entidades financieras y la decisión de solicitar un préstamo.
Entrar en un banco de la Costa Blanca como comprador extranjero
Una pareja británico-sueca de unos cuarenta y tantos años entra en una sucursal del Banco Sabadell en la Costa Blanca. Llevan años veraneando en Jávea y ahora tienen un extracto de la hipoteca de una casa adosada de 310.000 € en Moraira . Quieren una segunda residencia, con la que puedan obtener ingresos ocasionales por alquiler vacacional, y esperan que la conversación empiece con el tipo de interés.
No lo hace.
El gerente de la sucursal comienza con cinco preguntas prácticas:
- ¿Puede demostrar los ingresos declarados?
- ¿Tienes un NIE?
- ¿Qué deudas tiene actualmente?
- ¿En qué moneda recibes tu salario?
- ¿Utilizará la propiedad para vacaciones, alquiler a largo plazo o ambas cosas?
Las respuestas determinan si la solicitud es sencilla o requiere un procedimiento especializado. Un empleado fijo asalariado que cobra en euros presenta un expediente más limpio que un solicitante autónomo con ingresos divididos entre dos divisas. Un comprador con un historial de depósitos documentado ofrece al banco la seguridad de que los fondos para la finalización de la operación son legítimos y están disponibles. Un comprador que afirma que los ingresos por alquiler cubrirán la hipoteca debe demostrar que su plan es creíble, no optimista.
Lo que realmente está probando el gerente de la sucursal
El gerente no hace estas preguntas para entablar una conversación. Cada respuesta revela un riesgo diferente para la suscripción de pólizas.
La declaración de ingresos permite al banco verificar la solvencia y el cumplimiento tributario. El NIE (Número de Identificación de Extranjero) vincula al comprador con la administración inmobiliaria, bancaria y tributaria española. Las deudas existentes afectan al importe disponible para la nueva hipoteca, incluso si dichas deudas se encuentran en Gran Bretaña, Suecia u otro país.
La divisa es importante porque un prestatario que percibe ingresos en libras esterlinas, coronas suecas u otra moneda distinta del euro está expuesto a las fluctuaciones del tipo de cambio. El banco debe considerar si los pagos futuros seguirán siendo asequibles si el tipo de cambio se mueve en contra del prestatario. El uso previsto también es importante. Una vivienda vacacional con un uso personal limitado se evalúa de forma diferente a una propiedad cuyo plan de amortización depende en gran medida de los ingresos por alquiler.
Regla práctica: El banco concede el préstamo en función de un perfil financiero documentado y una propiedad aceptable, no del entusiasmo por la Costa Blanca.
Esa pareja podría recibir una oferta. También podrían descubrir que el precio acordado, la tasación, la documentación que acredite sus ingresos y la reserva de efectivo no coinciden. El resto de esta guía aborda estos cuatro puntos, ya que el comportamiento de la sucursal, y no un folleto publicitario, determina cómo es una hipoteca en el extranjero.
Términos hipotecarios básicos que todo comprador extranjero debe conocer.
La financiación inmobiliaria en España se simplifica una vez que se domina el vocabulario. Ten presentes estos seis términos al comparar ofertas.
La condición de no residente describe su situación fiscal, no su nacionalidad ni su visado. Un turista puede comprar una propiedad y solicitar financiación sin convertirse en residente fiscal español. Piense en ello como la diferencia entre visitar un país y presentar allí su declaración principal de impuestos.
La relación préstamo-valor ( LTV , por sus siglas en inglés) es el porcentaje del valor de la propiedad que financia el banco. Si el prestamista ofrece un LTV del 65%, usted aporta el 35% restante del precio antes de impuestos y comisiones. Es similar a comprar un coche con un depósito considerable, con la diferencia de que el prestamista también verifica el valor intrínseco del bien.
La tasación es la valoración que el banco hace del inmueble. No siempre coincide con el precio acordado. Si usted acepta pagar más de lo que justifica la tasación, el banco normalmente calcula el préstamo máximo sobre la cifra inferior. Esa diferencia corre por su cuenta.
El ITP , o Impuesto sobre Transmisiones Patrimoniales , es el impuesto sobre transmisiones patrimoniales que grava la reventa de un inmueble. La comparación más sencilla sería con el impuesto de timbre sobre una vivienda de segunda mano, si bien el cálculo en España se rige por la normativa de la comunidad autónoma correspondiente.
AJD , o Actos Jurídicos Documentados , es un impuesto de timbre relacionado con ciertos documentos legales, incluyendo la documentación hipotecaria. Se considera un cargo independiente del impuesto sobre la transferencia de propiedad. El tratamiento y la responsabilidad exactos de los cargos relacionados con la hipoteca dependen de la transacción y la legislación aplicable.
El NIE , o Número de Identidad de Extranjero , es tu número de identificación de extranjero en España. Funciona de forma muy similar al número de identificación fiscal español. Lo necesitarás para la compra de una propiedad y los trámites administrativos relacionados, y las entidades financieras suelen solicitarlo antes de tramitar una solicitud.
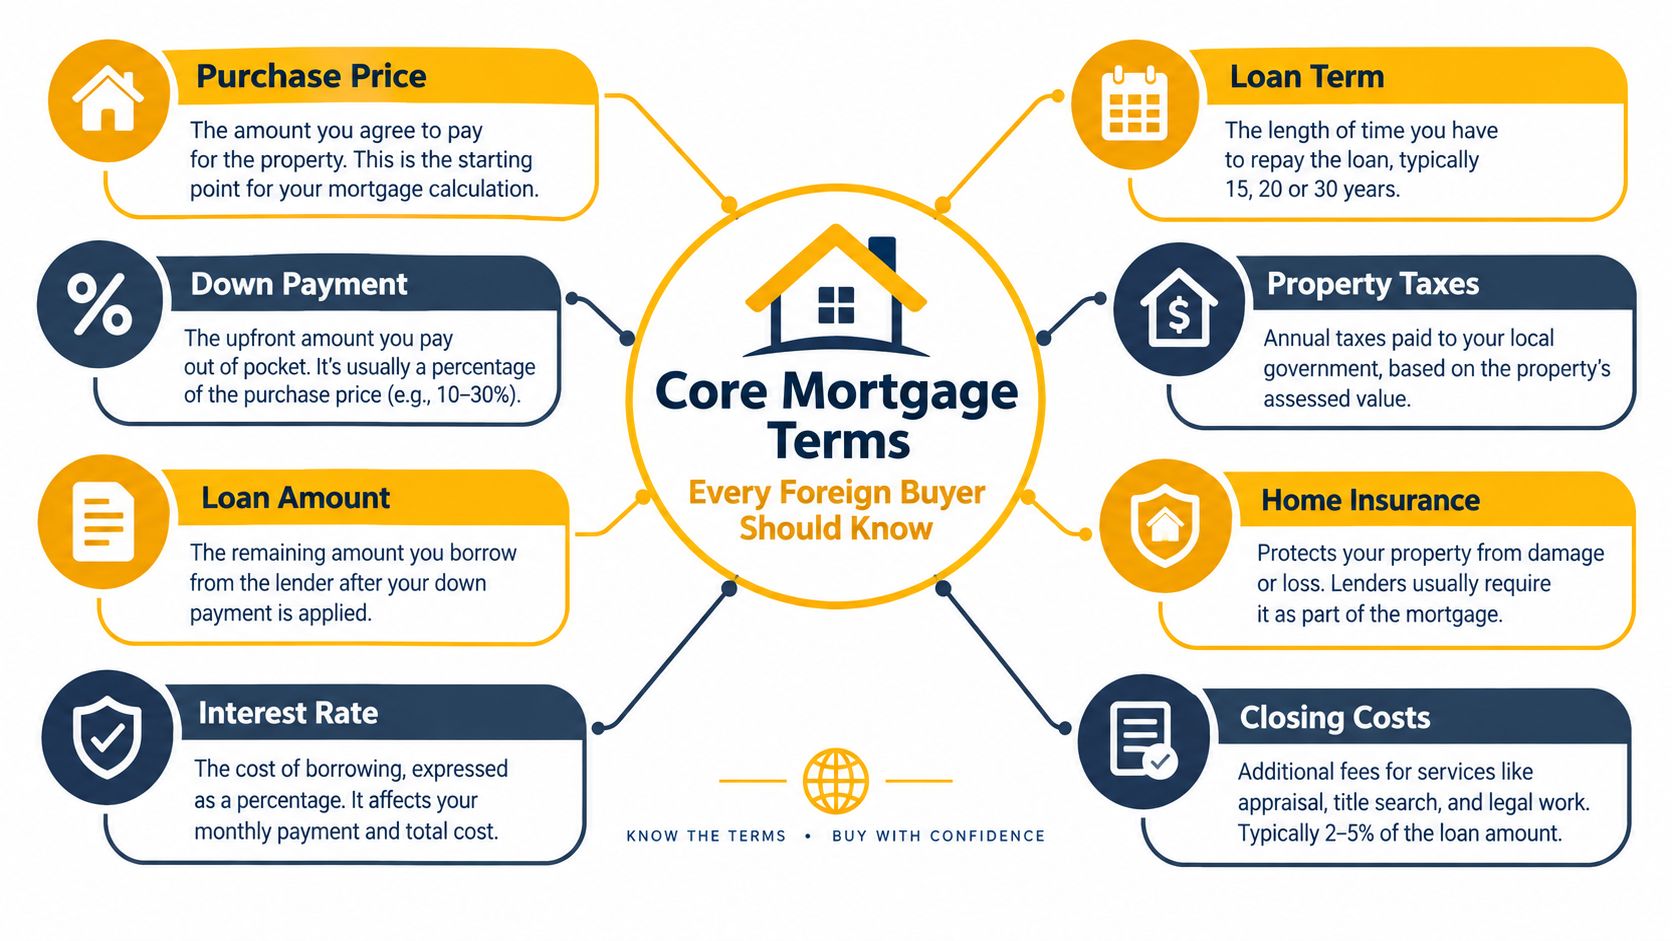
Estas definiciones rigen los cálculos posteriores. La condición de no residente afecta la política del prestamista, el LTV determina el capital, la tasación puede generar un déficit de financiación, y el ITP, el AJD y el NIE configuran los requisitos legales y de efectivo. Si alguno de estos términos no está claro, deténgase antes de firmar un contrato de reserva.
¿Cuánto puedes pedir prestado realmente?
Para la mayoría de los compradores no residentes, la capacidad de endeudamiento se rige por tres pruebas distintas. Superar una de ellas no garantiza la aprobación, ya que el prestamista también necesita una tasación satisfactoria de la propiedad y un expediente completo que acredite el origen de los fondos.
La prueba de propiedad
El rango habitual de préstamos para no residentes es del 60 % al 70 % del valor de la propiedad , y el préstamo generalmente se basa en el menor de los dos valores: el precio de compra y la tasación bancaria. Una propiedad acordada por 300 000 € y valorada en 290 000 € no recibe el mismo préstamo máximo que una propiedad valorada al precio de contrato.
Supongamos que un prestamista acepta un LTV del 65% sobre una tasación de 290.000 € . La hipoteca sería de 188.500 € , lo que dejaría al comprador con la obligación de aportar aproximadamente 111.500 € antes de impuestos y gastos. El precio acordado es de 300.000 €, por lo que la diferencia en la tasación no es meramente teórica. Modifica de inmediato la aportación en efectivo.
La prueba de asequibilidad
Las entidades crediticias suelen evaluar el servicio total de la deuda en relación con los ingresos, y las directrices para compradores extranjeros suelen establecer el límite en torno al 30 % o 35 % de los ingresos netos mensuales . El banco considera la hipoteca española propuesta junto con los préstamos existentes y otros compromisos documentados. También puede evaluar la capacidad de pago con supuestos de tipos de interés menos favorables, en lugar de basarse únicamente en el pago inicial.
Una pareja con ingresos netos mensuales de 5.500 € podría afrontar sin problemas un préstamo de 190.000 € según el modelo de la entidad financiera, mientras que un préstamo de 240.000 € podría ser rechazado una vez que el banco aplique su evaluación de solvencia. Estas cifras ilustran la lógica de evaluación crediticia, no garantizan la aprobación. La deuda existente, la edad, el plazo, la moneda y la estabilidad de los ingresos pueden modificar el resultado.
Conductor | Regla general | Cifra calculada (propiedad de 300.000 €) |
|---|---|---|
LTV | Entre el 60% y el 70% para muchos no residentes. | El 65% de una valoración de 290.000 € equivale a 188.500 €. |
Base de valoración | El menor entre el precio y la tasación | Valoración de 290.000 €, no de 300.000 €. |
Contribución del comprador al precio | Saldo después de la hipoteca | Aproximadamente 111.500 € |
Servicio de la deuda | Generalmente entre el 30% y el 35% de los ingresos netos. | Un ingreso neto de 5.500 € puede generar ingresos de 190.000 € con mayor facilidad que de 240.000 €. |
La prueba de visibilidad de ingresos
Un banco busca ingresos que pueda rastrear, comprender y evaluar continuamente. Los solicitantes asalariados suelen presentar contratos de trabajo, nóminas y declaraciones de impuestos. Los solicitantes autónomos se enfrentan a más preguntas, ya que el prestamista debe diferenciar los ingresos recurrentes de la actividad empresarial de los dividendos, las ganancias extraordinarias o el efectivo retenido por la empresa.
Las remuneraciones con un alto porcentaje de bonificaciones generan un problema similar. Un banco puede descontar la remuneración variable si no es constante o no está suficientemente justificada. Los ingresos por alquiler pueden ser útiles, pero solo si el solicitante documenta la propiedad, los contratos de arrendamiento, los recibos y el tratamiento fiscal. El uso de múltiples divisas añade otra dificultad, ya que el banco debe evaluar el riesgo cambiario.
La discrepancia en la tasación es donde muchas compras fracasan. Los compradores se centran en el LTV (relación préstamo-valor) inicial, para luego descubrir que su valoración es inferior al precio del contrato y que su liquidez no es suficiente para cubrir la diferencia. Encargar la tasación con antelación y condicionar el contrato de reserva a la financiación puede proteger la transacción.
Documentos que los prestamistas esperan de los solicitantes extranjeros
El éxito o el fracaso de una solicitud de hipoteca en el extranjero depende de la calidad de la documentación. A los bancos no les impresiona una carpeta extensa si los extractos están incompletos, los años fiscales no coinciden o no se puede rastrear el depósito.
Identidad y residencia
Prepara tu pasaporte , NIE y, si dispones de él, empadronamiento o justificante de domicilio en España. La entidad prestamista necesita identificar a cada prestatario y determinar si sus ingresos y obligaciones fiscales se encuentran en España o en el extranjero. La condición de no residente no exime de la obligación de identificación, sino que aumenta la necesidad de mayor claridad.
Ingresos y empleo
Los empleados deberán presentar sus nóminas recientes, un contrato de trabajo, declaraciones de impuestos y el certificado de ingresos anual correspondiente, como el formulario P60 o equivalente. Los trabajadores autónomos generalmente necesitan sus declaraciones de impuestos personales, las cuentas de su empresa (cuando corresponda) y un certificado de la autoridad tributaria competente.
Los aseguradores utilizan las nóminas para confirmar el salario, el tipo de contrato y la continuidad laboral. Las declaraciones de impuestos les ayudan a conciliar los ingresos declarados con los importes que aparecen en las cuentas bancarias. Para los trabajadores que reciben muchas bonificaciones, proporcione pruebas claras que demuestren si la remuneración variable es recurrente. No se fíe de una explicación verbal después de que el banco plantee alguna duda.
Registro de activos y depósitos
Los compradores extranjeros suelen presentar extractos bancarios de su país de origen y de cualquier cuenta en España, extractos de su cartera de inversiones y justificantes del origen del depósito. El historial solicitado puede abarcar varios meses, dependiendo de la entidad financiera y del perfil del solicitante.
El historial de depósitos es un motivo frecuente de suspensión de solicitudes . Una transferencia desde una cuenta de inversión, una donación familiar, la venta de una propiedad o una cuenta empresarial requiere documentación que la respalde. Transfiera los fondos con anticipación y conserve los registros de la transacción. Las transferencias grandes pueden generar dudas sobre el cumplimiento normativo si el banco no puede vincular el dinero a una fuente identificable.
Información de la propiedad
Normalmente, el prestamista solicitará el contrato de reserva firmado, una nota simple , los datos de la propiedad, un certificado energético (si procede) y la tasación final del banco. La nota simple permite al banco y a su abogado verificar la titularidad, las cargas y la información registrada antes de la formalización de la compraventa.
Un expediente patrimonial impecable no compensa la falta de pruebas de ingresos, pero un expediente patrimonial confuso puede perjudicar a un solicitante que, de otro modo, sería sólido. Contrate a un abogado independiente para que defienda sus intereses en lugar de simplemente tramitar los requisitos del banco.
Documentos legales y administrativos
Los documentos que no están en español pueden requerir una traducción jurada al español . Algunos documentos también necesitan una apostilla según el Convenio de La Haya. Consulte con el prestamista y el abogado qué documentos requieren traducción o autenticación formal antes de solicitarlos, ya que los requisitos varían según el documento y el país emisor.
Organice la solicitud por categoría, nombre cada archivo claramente y proporcione todas las páginas. Un prestamista puede evaluar un perfil de ingresos complejo, pero no puede evaluar documentos que llegan incompletos.
Dónde solicitarlo y qué prestamista se ajusta a tu perfil.
La tasa de interés más baja anunciada no siempre es la mejor opción hipotecaria. Un prestamista que acepte su moneda de ingresos, el tipo de propiedad y la documentación requerida es más útil que un banco que ofrece una tasa más baja pero rechaza su solicitud tras la tasación.
Canal | Límite típico de LTV | Divisa | Aceptación fuera de la UE | Oferta a decisión | Mejor ajuste |
|---|---|---|---|---|---|
Banco minorista español | A menudo entre el 60% y el 70% para no residentes. | Suele ser más fuerte con ingresos en euros. | Selectivo | Puede ser eficiente con un archivo completo | Compradores empleados en la UE con ingresos claros |
Prestamista internacional o mesa de especialistas | Depende del perfil, generalmente dentro del rango de no residentes. | Puede haber mayor flexibilidad disponible | Generalmente más complacientes | A menudo se adaptan a las necesidades individuales en lugar de estandarizarse. | Nacionales no pertenecientes a la UE e ingresos complejos |
Agente hipotecario independiente | Depende de la entidad crediticia del panel. | Puede hacer coincidir al prestamista con la moneda. | Útil para casos especializados | La comparación de paneles puede reducir las aplicaciones inadecuadas. | Trabajadores remotos, compradores autónomos y compras de mayor valor. |
Los bancos minoristas españoles pueden ofrecer condiciones de interés favorables cuando el solicitante tiene un empleo estable en la UE, declaraciones de impuestos transparentes y una propiedad convencional. Sus procesos pueden ser menos flexibles con estructuras empresariales complejas, salarios en monedas distintas al euro o ingresos procedentes de diversas fuentes.
Las entidades de crédito internacionales y los departamentos especializados en préstamos para no residentes suelen estar mejor preparados para atender a solicitantes de fuera de la UE, personas que trabajan a distancia y compradores cuyos ingresos requieren mayor justificación. También pueden sentirse más cómodos concediendo un préstamo para una propiedad de mayor valor, pero el prestatario sigue necesitando un depósito considerable, una tasación fiable y una clara capacidad de pago.
Un corredor independiente que trabaja con varios bancos puede evaluar el caso con diferentes pólizas antes de presentar la solicitud completa. Esto es importante cuando un banco rechaza los ingresos por alquiler, descuenta las bonificaciones o tiene preferencias por una moneda en particular. El corredor no sustituye la documentación, y un solicitante que acude directamente al banco podría perder el acceso a las ventajas del panel en cuanto a tasas y condiciones.
Mi recomendación: Utilice un banco minorista español solo si sus ingresos, residencia fiscal y moneda son sencillos. Para ciudadanos extracomunitarios, autónomos, personas que trabajan a distancia o compradores de acciones premium, comience con una mesa de operaciones especializada o un corredor independiente.
AP Properties Spain también puede ayudar a los compradores a coordinar la selección de propiedades, la negociación, el asesoramiento legal y la gestión de la financiación en la Costa Blanca y la Costa Cálida. No es una entidad crediticia, por lo que su función se centra en la coordinación de la transacción, no en la aprobación de la hipoteca.
Costes reales de comprar y financiar una propiedad en España
Un comprador no residente debe diferenciar tres necesidades de efectivo: el depósito , los impuestos y tasas de compra , y las reservas necesarias tras la finalización de la transacción. Normalmente, una hipoteca financia solo una parte del precio de la propiedad, no la totalidad del capital.
Para una vivienda de segunda mano valorada en 350.000 € en la Comunidad Valenciana , el siguiente ejemplo utiliza una hipoteca del 70 % y un impuesto sobre bienes inmuebles del 10 %. La normativa fiscal regional varía, por lo que su abogado o asesor fiscal deberá confirmar el importe aplicable antes de formalizar la compra.
Elemento de costo | Importe (EUR) | % del precio |
|---|---|---|
Depósito del 30% | 105.000 euros | 30% |
ITP con un supuesto del 10% | 35.000 € | 10% |
AJD al 1,5% de la escritura hipotecaria, aproximado | 1.575 € | 0,45% |
Valuación | De 350 a 500 euros | Aproximadamente entre 0,10% y 0,14%. |
Notario | De 900 € a 1200 € | Aproximadamente entre 0,26% y 0,34% |
Registro de la Propiedad | De 400 a 600 euros | Aproximadamente entre 0,11% y 0,17% |
comisión bancaria | Del 0,5% al 1% del préstamo | Depende del monto del préstamo. |
Reserva posterior a la finalización | De 6 a 12 meses de cuotas hipotecarias | No es un porcentaje de compra |
El coste total de adquisición en España suele oscilar entre el 8 % y el 13 % del precio de compra , dependiendo de la comunidad autónoma, el tipo de inmueble y la estructura de la transacción, tal como se detalla en esta guía sobre el impuesto sobre bienes inmuebles para no residentes en España . Los inmuebles de segunda mano suelen estar sujetos al ITP, mientras que los de obra nueva generalmente tributan al 10 % de IVA más el AJD , por lo que resulta importante distinguir entre ambos desde la primera oferta.
Hay un punto que necesita corrección en muchas hojas de cálculo de compradores. Una hipoteca con un LTV del 70% sobre 350.000 € deja una aportación del 30% al precio, por lo que solo el depósito ya asciende a 105.000 € . Una vez añadidos los impuestos, las comisiones, cualquier diferencia en la tasación y una reserva, el comprador necesita mucha más liquidez de la que sugiere el depósito inicial. La afirmación de que el requisito total es solo del 22% al 25% del precio no se ajusta a este ejemplo práctico, porque el depósito en sí supera ese rango.
La disciplina financiera es clave para cerrar acuerdos: mantenga disponibles el depósito, los impuestos, las comisiones, la provisión para la diferencia de valoración y la reserva posterior a la finalización antes de firmar. No dé por sentado que el banco aumentará el préstamo solo porque el precio del contrato sea más alto.
La discrepancia en la tasación sigue siendo el problema de financiación de última hora más común. Si el tasador registra una cifra inferior, el límite máximo del prestamista disminuye y el comprador debe renegociar, aportar efectivo o rescindir el contrato.
Cronograma del proceso de solicitud: desde la oferta hasta la entrega de las llaves.
Una hipoteca para no residentes en la Costa Blanca suele tardar entre 8 y 12 semanas desde la aceptación de la oferta hasta la formalización de la escritura, aunque el plazo exacto depende de la entidad financiera, la propiedad y la disponibilidad de la documentación.
- Evaluación previa de la hipoteca: El prestamista o corredor revisa los ingresos, las deudas, la moneda y el efectivo disponible antes de que usted se comprometa por completo.
- Reserva y revisión de la propiedad: El banco recibe el contrato de reserva y la información de la propiedad, mientras que su abogado verifica la situación legal.
- Reserva de tasación: Un tasador autorizado se encarga de la tasación. En la provincia de Alicante, las citas pueden tardar de 2 a 3 semanas durante la temporada alta.
- Revisión formal del crédito: El prestamista analiza la tasación, la capacidad de pago, el origen de los fondos y los documentos de cumplimiento.
- Controles del NIE y de transferencias: Cualquier trabajo pendiente del NIE debe completarse, y el banco puede solicitar justificantes para transferencias superiores a 50.000 € .
- Notaría e inscripción: Se firman las escrituras de compraventa e hipoteca, se liberan los fondos una vez que se cumplen las condiciones y se inscribe la hipoteca en el Registro de la Propiedad.
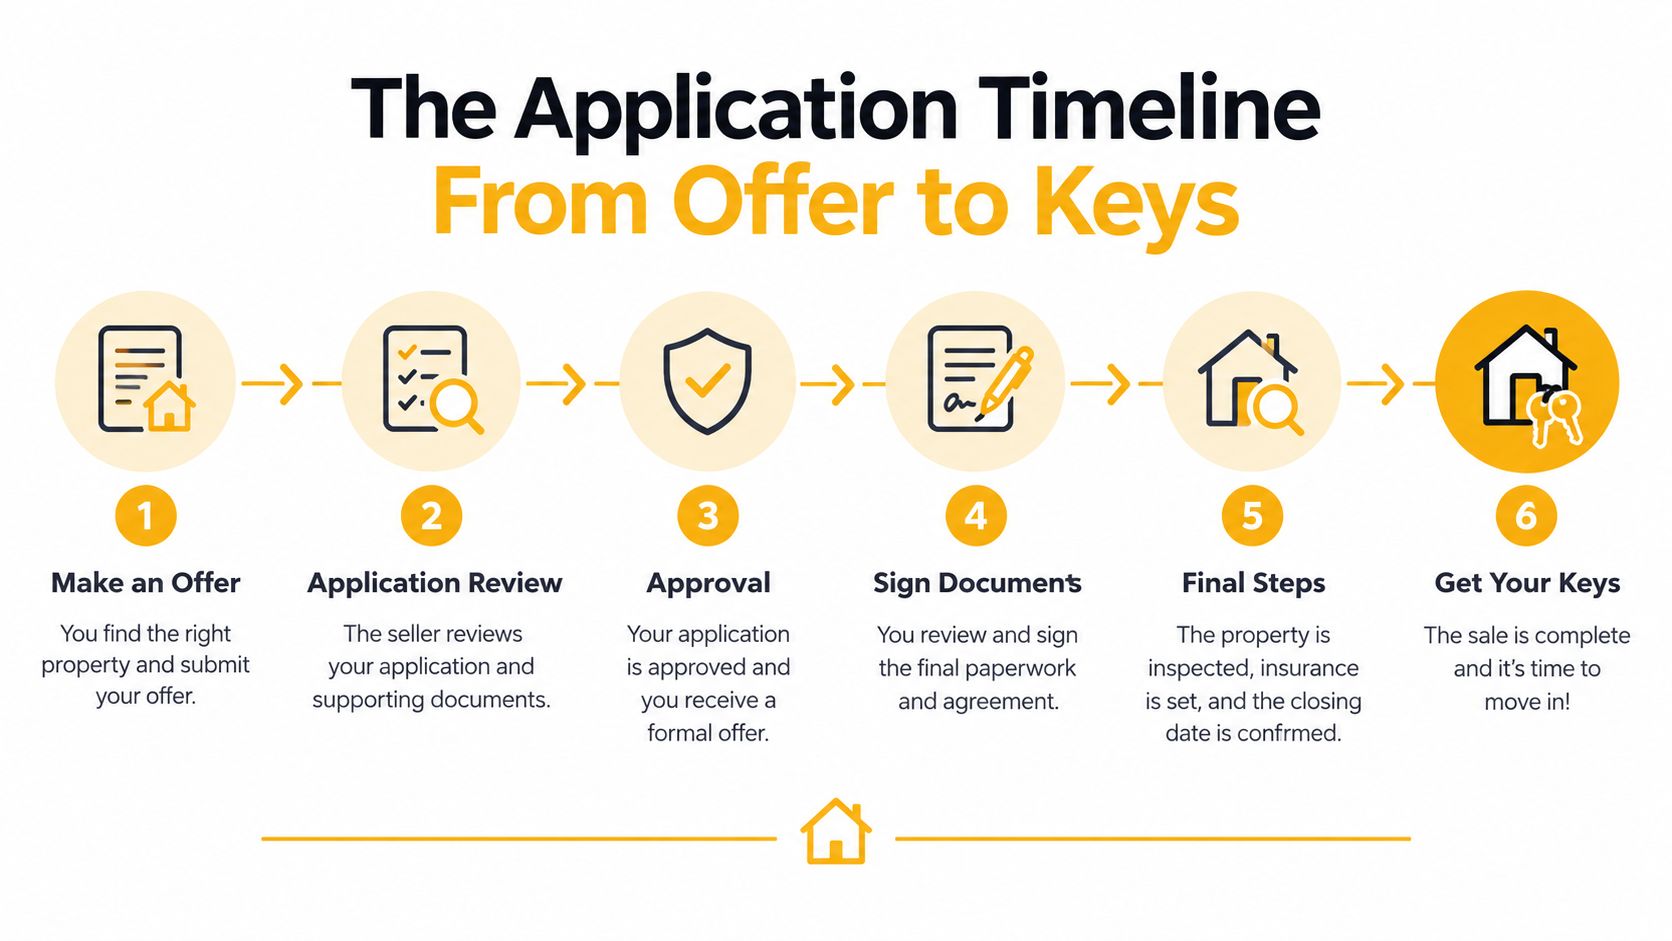
La lista de espera para citas con el NIE puede llegar a ser de 4 a 6 semanas , por lo que solicitar la cita solo después de encontrar la propiedad genera una presión innecesaria. Además, el prestamista no desembolsará los fondos hasta que la tasación confirme el margen LTV permitido. Si la tasación se retrasa, la revisión legal está incompleta o el historial de la transferencia no está claro, la fecha de la notaría podría modificarse.
Reserve la tasación en cuanto el banco acepte los datos de la propiedad. Entregue al abogado y al prestamista los mismos documentos que acrediten el origen de los fondos, y no programe ningún viaje en torno a la fecha de cierre hasta que el banco confirme que la escritura hipotecaria está lista para su firma.
Cómo decidir si una hipoteca tiene sentido en 2026
Una hipoteca tiene sentido para un comprador extranjero en 2026 cuando el prestatario dispone de entre el 35 % y el 40 % del precio de compra en fondos líquidos , ingresos extranjeros estables que superen una prueba de estrés triple y una clara intención de conservar la propiedad entre 5 y 7 años . Estos son mis criterios de decisión, no garantías del prestamista. Protegen al comprador de depender del préstamo teórico máximo.
El mercado sigue siendo importante para los compradores internacionales. Según CaixaBank Research, los compradores extranjeros adquirieron aproximadamente 133.000 viviendas en los 12 meses previos al primer trimestre de 2025 , lo que equivale al 18,0% de las ventas de viviendas en España , mientras que el informe anual del Banco de España ofrece un contexto financiero más amplio. Sin embargo, un mercado fuerte no convierte todas las decisiones de endeudamiento en acertadas.
Una hipoteca resulta menos atractiva cuando se financia el 70 % de una vivienda vacacional utilizada solo cuatro semanas al año. Los gastos de mantenimiento, el riesgo cambiario, los intereses y la limitada liquidez para su reventa pueden contrarrestar la ventaja de mantener el capital invertido en otros lugares. El tipo de interés medio de las hipotecas para viviendas nuevas en España era del 2,98 % en mayo de 2026 , el plazo medio era de 25 años y el 60,9 % de los préstamos eran a tipo fijo. Compare la oferta real, no la media del mercado.
Tres preguntas antes de firmar
¿Pueden los ciudadanos extracomunitarios obtener una hipoteca en España? Sí, pero las entidades financieras analizan con mayor detenimiento los ingresos, la moneda, la documentación fiscal, las deudas existentes y el origen de los fondos. Los solicitantes extracomunitarios suelen necesitar un prestamista o intermediario especializado, en lugar de presentar una solicitud en una sucursal bancaria.
¿Cubre la hipoteca los impuestos de compra? Generalmente, no. Planifique financiar los impuestos y los gastos de adquisición por separado. Según las normativas regionales, el costo total de adquisición suele alcanzar entre el 8 % y el 13 % , como se mencionó anteriormente.
¿Qué sucede al finalizar un período de tasa fija? Lea la escritura hipotecaria. El préstamo podría pasar a una tasa variable, recalcularse según la fórmula acordada o requerir un nuevo acuerdo, dependiendo del producto. Solicite el cálculo posterior al período fijo antes de firmar, no cuando finalice dicho plazo.
Si sus reservas de efectivo son escasas, sus ingresos dependen de bonificaciones inciertas o la compra solo es viable al precio máximo que ofrece el prestamista, espere. Una propiedad sólida puede convertirse en una mala inversión si la financiación no contempla fluctuaciones monetarias, reparaciones o un retraso en la temporada de alquiler.
Si va a comprar una propiedad en la Costa Blanca o en los alrededores de La Romana, AP Properties Spain puede ayudarle a evaluar el inmueble, coordinar los trámites legales y de tasación, y prepararse para los requisitos de financiación que le exigirán las entidades financieras. Visite a nuestro equipo antes de firmar un contrato de reserva para que su hipoteca se ajuste a la propiedad y a su situación financiera.
Compartir


