


Comprar una casa al contado en España: una guía paso a paso para 2026
El consejo más repetido al comprar una vivienda al contado es evitar los trámites complicados y cerrar la operación en dos semanas. Este consejo está pensado para mercados donde el prestamista es el principal intermediario. En España, y para una vivienda en La Romana, en la Costa Blanca, es un punto de partida erróneo. Pagar sin hipoteca elimina la necesidad de un banco, pero no elimina la titularidad, los permisos de construcción, los impuestos ni el registro de la propiedad.
Si quieres comprar una casa al contado, considera la rapidez como una ventaja comercial, no como un atajo legal. A los vendedores les gusta la seguridad. Aun así, firmarás una escritura pública, pagarás el impuesto de adquisición y la inscribirás en el Registro de la Propiedad. Ignoraría cualquier lista de requisitos que se limite a la prueba de fondos y la transferencia bancaria. El trabajo que antes recaía en el prestamista ahora recae en ti y en tu abogado.
Qué elimina el efectivo y qué sigue necesitando
La mayoría de los compradores llegan pensando que una oferta en efectivo evita el proceso legal. Evita el banco. Sin prestamista, no hay evaluación hipotecaria, ni tasación bancaria, ni aprobación del préstamo. Esto suele acortar el plazo entre la oferta y la firma, ya que nadie espera una decisión crediticia.
Lo que permanece inalterable es la transmisión de la propiedad. Tal como establece la normativa del gobierno español sobre notarios y registros de la propiedad , la compraventa de una vivienda se formaliza mediante escritura pública firmada ante notario . El notario certifica el contenido de la escritura y crea el documento formal que acredita la transmisión. Aún así, es necesario verificar la autoridad y la titularidad del vendedor, y la escritura debe reflejar con exactitud la propiedad y el precio acordado.
Imagina que compras un piso de segunda mano en La Romana. El vendedor podría aceptar la oferta en cuestión de días, ya que no hay condiciones de financiación. Sin embargo, la cita con el notario, la liquidación de impuestos y la inscripción en el Registro de la Propiedad siguen tardando semanas, no una tarde. Una negociación rápida no agiliza los trámites públicos.
Un comprador que no tiene hipoteca no asume ninguna hipoteca existente a menos que así lo decida. La normativa oficial considera que la asunción de una hipoteca anterior es opcional, por lo que una transacción al contado puede completarse sin que dicha deuda figure en la nueva escritura.
Prueba sencilla: enumera los elementos que un banco suele comprobar y, a continuación, indica quién comprueba cada uno de ellos cuando no hay ningún banco.
Título, cargos, planificación, ocupación y cumplimiento tributario no desaparecen solo porque usted pueda pagar el precio. Pasan a ser su responsabilidad. Si no puede identificar a la persona responsable de cada pago, la oferta aún no está lista.
Cómo comprar una casa al contado en España, paso a paso.
Trate la compra como un proceso legal y fiscal controlado. La guía del Ministerio de Vivienda para la compra de inmuebles en España recomienda revisar la nota simple, confirmar las obligaciones fiscales, firmar ante notario, pagar los impuestos y registrar la escritura. El registro no es un mero trámite burocrático; ofrece mayor protección frente a reclamaciones concurrentes y hace que el cambio de titularidad sea impugnable públicamente.
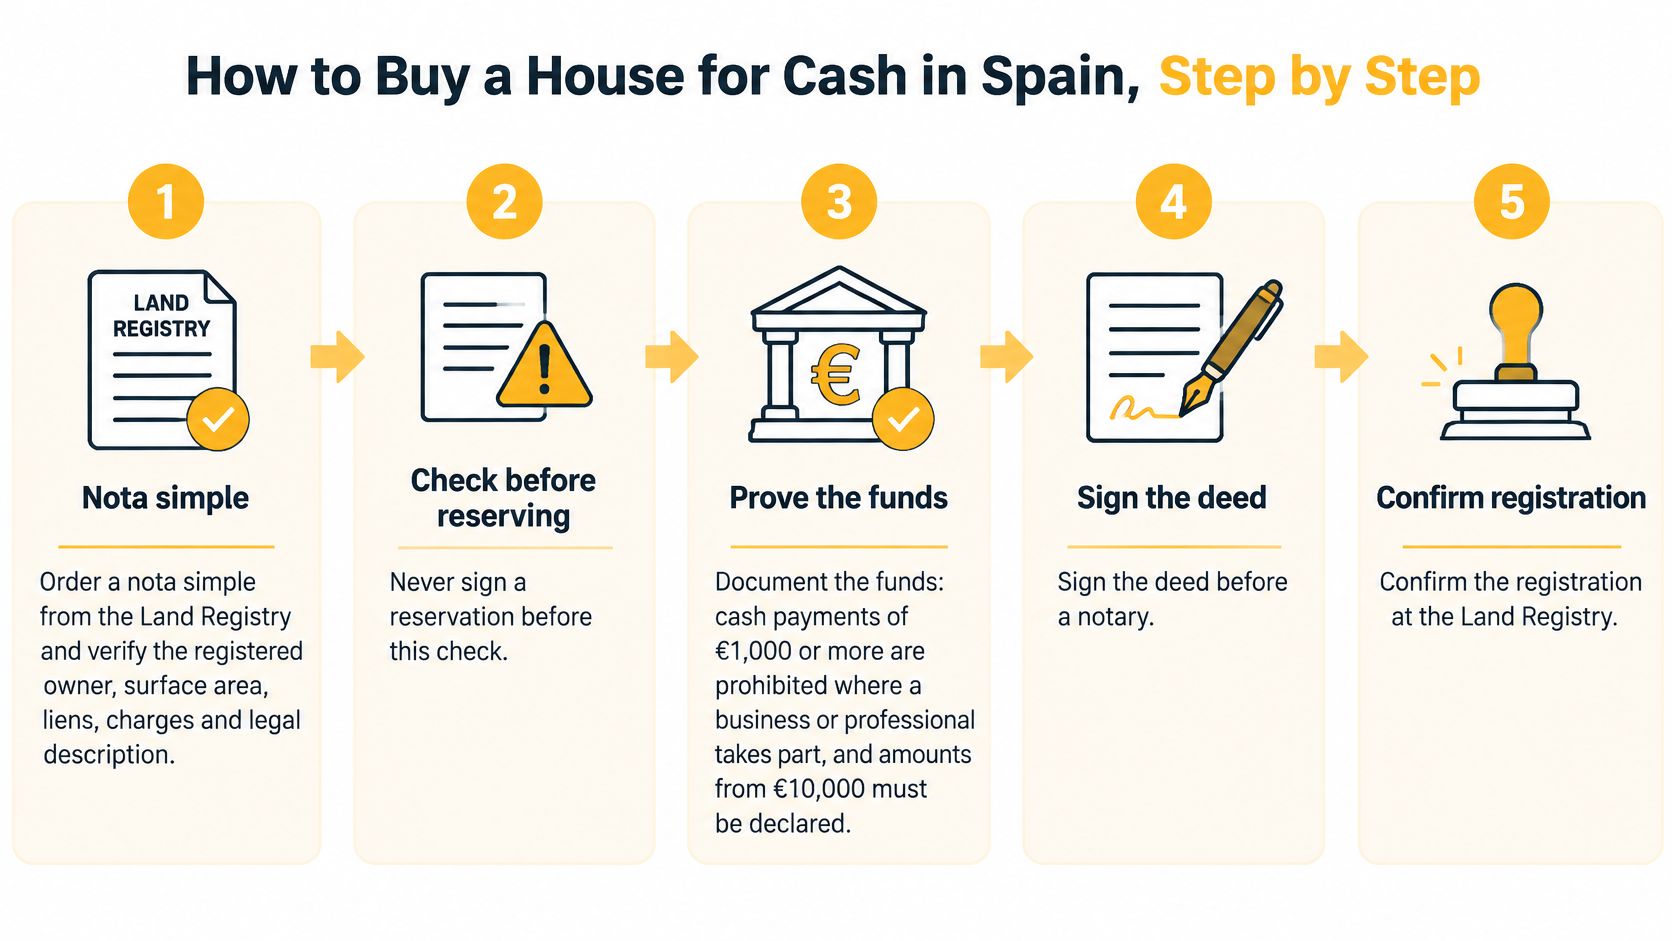
- Solicite una nota simple independiente al Registro de la Propiedad y lea el nombre del propietario registrado, la superficie, los gravámenes, las cargas y la descripción legal. Lo habitual es firmar una reserva antes de recibir este extracto. Un folleto bonito no es el registro.
- Compare ese extracto con el registro catastral, el estado urbanístico, la ocupación, las deudas de la comunidad y el IBI u otras deudas municipales impagadas. Pregunte si la vivienda puede utilizarse legalmente según sus intenciones. Los vacíos urbanísticos son un peligro en la Costa Blanca. Una finca reformada cerca de La Romana puede anunciar una terraza o ampliación que nunca se registró, por lo que la superficie oficial es menor que la superficie real.
- Pida a su propio abogado que revise la reserva o el contrato de compraventa. La propiedad debe estar identificada con precisión y el depósito debe estar condicionado a una debida diligencia satisfactoria. Si aparece algún defecto, deténgase. Solicite al vendedor la licencia y luego negocie un ajuste de precio o una condición para la finalización de la compraventa. No se precipite a la hora de entregar las llaves.
- Confirme el impuesto de adquisición antes de fijar la fecha de entrega. El IVA generalmente se aplica a las viviendas de obra nueva que cumplen los requisitos. El impuesto de transmisiones patrimoniales generalmente se aplica a las propiedades de segunda mano. Si calcula mal el impuesto, la factura final no coincidirá con la escritura.
- Reúna la documentación que verá el notario: pasaporte o NIE , justificante del origen de los fondos y datos del vendedor. Un error común es suponer que el notario calculará y presentará su declaración de impuestos. El notario autentica la escritura. La liquidación de impuestos sigue siendo responsabilidad suya, generalmente a través de su abogado o gestor.
- Firme la escritura pública ante notario. La escritura debe registrar el precio y la forma de pago, con un registro de los fondos que coincida con la transferencia.
- Liquide sus impuestos. Guarde todos los recibos. Lo que impide una declaración de impuestos correcta es una factura impaga, no la falta de una firma el día de la declaración.
- Presente la escritura en el Registro de la Propiedad y conserve el comprobante de presentación. Cree un archivo de auditoría que incluya: documentos de identidad, justificantes de fondos, extractos bancarios, versiones de contratos, recibos de impuestos, la escritura firmada y el registro. Los retrasos en la finalización de la transacción se deben a nombres inconsistentes, la falta de un poder notarial o una discrepancia catastral, no a la ausencia de una hipoteca.
AP Properties Spain proporciona a sus clientes la documentación necesaria para su presentación ante notario, mientras que sus abogados les asesoran sobre la transacción y sus mejores intereses.
No se requiere depósito hasta que se hayan completado los pasos 1 a 3. El dinero que se mueva antes del registro, la revisión urbanística y la firma de un contrato condicional es dinero por el que podría tener que reclamar posteriormente.
IVA o Impuesto de Transferencia para un Comprador al Contado
La diferencia que determina la tributación es sencilla. Una vivienda nueva vendida por el promotor está sujeta al IVA , que se paga al vendedor, quien posteriormente lo declara ante la Hacienda Pública. Una vivienda de segunda mano generalmente está sujeta al impuesto de transmisiones patrimoniales en lugar del IVA. Esta diferencia es importante al comparar viviendas de obra nueva en La Romana y Alicante con pisos y chalets de segunda mano situados a pocas calles de distancia.
La normativa oficial sobre impuestos a la compra de inmuebles establece que el tipo estándar del IVA para viviendas residenciales es del 10% , mientras que las viviendas oficialmente protegidas o las viviendas acogidas a un programa de promoción pública pueden acogerse a un tipo del 4% .
Caso de propiedad | Impuesto principal | Tasa |
|---|---|---|
Vivienda de nueva construcción vendida por un promotor. | TINA | 10% de tasa residencial estándar |
Viviendas oficialmente protegidas (de nueva construcción) | TINA | 4% |
Vivienda de segunda mano | Impuesto sobre transferencias (ITP) | Establecido por la comunidad autónoma |
Vivienda de nueva construcción | Impuesto de timbre (AJD) | Establecido por la comunidad autónoma |
El impuesto de transmisiones patrimoniales y el impuesto de timbre lo fija la comunidad autónoma. Un comprador en la Comunidad Valenciana debe confirmar el tipo impositivo vigente con su abogado o gestor antes de elaborar un presupuesto. Un tipo impositivo de otra región, o de una compra realizada hace dos años, no es un valor que se pueda utilizar como referencia.
Una comparación de 300.000 €
Adquiera dos viviendas al mismo precio acordado de 300.000 € .
En la reventa, se aplica el impuesto de transmisiones patrimoniales al tipo regional sobre ese precio. No se aplica el IVA residencial a la venta de una vivienda de segunda mano. En el caso de una vivienda de obra nueva vendida por el promotor, el IVA del 10% equivale a 30.000 € , y se añade el impuesto de timbre al tipo de la comunidad autónoma. Las viviendas de obra nueva protegidas, con un IVA del 4%, tendrían una factura diferente, y solo se aplicaría si la vivienda cumple los requisitos.
Los honorarios notariales, los gastos del Registro de la Propiedad, la debida diligencia legal y los costos bancarios o de cambio de divisas se suman a ambos costos. No están incluidos en la tasa impositiva y no son opcionales, ya que se trata de pagos sin un préstamo.
Los impuestos deben estar pagados antes de presentar la escritura para su registro. Una escritura firmada y archivada, con los impuestos aún pendientes de pago, no constituye una compraventa formalizada.
Presupuesta el costo total en efectivo más allá del precio.
Empiece con el precio acordado y luego añada cada gasto que un banco normalmente habría revelado o retenido hasta la finalización de la transacción. El pago en efectivo no hace desaparecer esos gastos. Simplemente significa que usted mismo los financia, el mismo día, con dinero que ya es suyo.
Las líneas que deben caber en una página son:
- Impuesto de adquisición: impuesto de transmisiones patrimoniales en caso de reventa, o IVA e impuesto de timbre en caso de obra nueva que cumpla los requisitos, al tipo que su asesor confirme para esta propiedad y esta comunidad.
- Honorarios notariales: se cobran según la tarifa oficial para la escritura que usted firma, así que solicite a la notaría un presupuesto por escrito junto con el borrador.
- Tasas del Registro de la Propiedad: también se basan en tarifas y están vinculadas al valor presentado para su inscripción.
- Diligencia debida del abogado: revisión de la nota simple, cuestiones de planificación, revisión del contrato y asistencia a la firma.
- Transferencia bancaria o cambio de divisas: el coste de transferir libras esterlinas, dólares u otra divisa a la cuenta de finalización, incluido el margen que aplique su banco.
Los honorarios del notario y del registro se rigen por tarifas oficiales, pero el importe varía según el precio y la complejidad de la escritura. Solicite presupuestos por escrito a su abogado y a la notaría antes de considerar cualquier cifra como un presupuesto definitivo.
Supongamos que la reventa se ha acordado a un precio fijo. Reserva el impuesto de transmisiones patrimoniales al tipo valenciano confirmado por escrito, y luego añade los honorarios profesionales y los gastos de transferencia. Esa suma es tu límite máximo, no el precio de venta. También reservaría un margen para imprevistos que puedan variar entre la reserva y la formalización de la compraventa, sobre todo para el tipo de cambio si los fondos no están ya en euros.
No pague el depósito hasta que sus asesores le hayan proporcionado un total por escrito que incluya el pago en efectivo y los gastos. Si ese total solo existe como un "aproximadamente un diez por ciento adicional", aún no sabrá cuánto le costará comprar esta casa al contado.
Prueba de fondos, firma de la escritura y confirmación del registro.
El pago en efectivo elimina el proceso de evaluación crediticia del prestamista. Sin embargo, no elimina la necesidad de justificar el origen del dinero, verificar la escritura, pagar los impuestos correspondientes ni confirmar el registro. En España, comprar al contado implica liquidar la deuda con fondos rastreables, no entregar billetes: la guía de la Agencia Tributaria española sobre pagos en efectivo explica los límites cuando interviene una empresa o un profesional.
El rastro de los fondos
Su abogado, notario y banco podrían necesitar conocer el origen de los fondos para la compra y cómo llegaron a la cuenta de liquidación. Siempre que sea posible, utilice una transferencia bancaria desde una cuenta a su nombre y conserve documentos que acrediten el origen del dinero, como su salario, ahorros, ganancias de una venta, herencia o liquidación de una inversión.
Evite los pagos opacos a terceros, las transferencias divididas sin explicación y los regalos no documentados. Cualquiera de estos métodos puede generar dudas y retrasar la finalización de la transacción. Programe la transferencia con suficiente antelación para que el banco receptor pueda completar sus verificaciones; un pago realizado el viernes con la intención de firmarlo el lunes deja poco margen para resolver cualquier retención.
Si tiene previsto transportar efectivo o títulos al portador al cruzar la frontera española, consulte los requisitos de declaración de Hacienda antes de viajar. Una transferencia bancaria le proporciona un registro de pago claro sin necesidad de llevar fondos en efectivo.
La escritura que controla
Un contrato privado puede vincular a las partes si se pueden probar sus términos y existencia, pero la transferencia se formaliza mediante escritura notarial. La normativa oficial sobre contratos inmobiliarios explica que, en caso de discrepancia entre copias tras la intervención de un funcionario público, como un notario, prevalece la versión que consta en los registros oficiales. Para un comprador internacional, la medida de seguridad práctica consiste en revisar la escritura definitiva antes de firmarla, incluyendo su redacción y las condiciones de pago.
Compare los nombres, la descripción de la propiedad, el precio y la forma de pago con el contrato privado. Solicite el borrador de la escritura con antelación y señale cualquier discrepancia antes de la cita. Un documento de reserva traducido no sustituye la revisión del texto que firmará.
En la notaría, lleve su pasaporte o NIE y confirme que el recibo de transferencia coincide con el importe indicado en la escritura. Tras la firma, obtenga una confirmación por escrito de que se ha pagado el impuesto correspondiente y que la escritura se ha inscrito en el Registro de la Propiedad. Confirme las condiciones de pago y liberación estipuladas en el contrato antes de realizar el envío del dinero.
AP Properties Spain acompaña a los compradores durante todo el proceso de compra, mientras que sus abogados les asesoran sobre la transacción y sus intereses. La firma y sus abogados también pueden ayudar a los clientes a solicitar el NIE, el permiso de residencia y una cuenta bancaria española.
Mantenga juntos los registros de finalización principales:
- Escritura firmada , que coincide con el borrador que usted revisó.
- Comprobante de transferencia , conciliado con el precio y las condiciones de pago estipulados en la escritura.
- Recibo fiscal por el impuesto de adquisición que corresponda.
- Se presentó la documentación registral que confirma la escritura.
Una compra al contado sigue dependiendo de un registro documentado de los fondos, una escritura precisa y el cumplimiento de los trámites posteriores a la firma. Sin esos registros, pagar sin hipoteca no elimina los trámites legales y de registro.
AP Properties Spain acompaña a los compradores durante todo el proceso de compra en la Costa Blanca y la Costa Cálida. Antes de abonar la entrada para una vivienda en La Romana, Alicante o cualquier otro lugar de la costa, contacte con nuestro equipo para informarse sobre los pasos a seguir. Visite AP Properties Spain para comenzar la conversación.
Compartir


