


Prêt hypothécaire en Espagne pour les étrangers : un guide pratique
Vous avez trouvé la maison de ville de vos rêves, négocié le prix et commencé à rêver de week-ends sur la Costa Blanca. Puis, le prêteur vous demande vos déclarations de revenus étrangères, s'interroge sur la devise de votre salaire et envoie son propre expert pour évaluer si le bien vaut le prix convenu. À ce stade, l'expression « prêt immobilier en Espagne pour étrangers » cesse d'être un simple terme de recherche et se transforme en un exercice de planification financière.
Les acheteurs étrangers peuvent obtenir des prêts immobiliers en Espagne, mais la banque évalue le demandeur, ses revenus, le taux de change, le bien et le dossier de prêt comme un risque global. En 2022, les étrangers ont réalisé environ 90 000 acquisitions immobilières , soit 13,8 % de toutes les transactions en Espagne , et ont contracté plus de 30 500 prêts immobiliers , selon l'analyse des données du Collège des conservateurs des hypothèques réalisée par CaixaBank Research . Le marché est dynamique, mais les établissements de crédit continuent de traiter les demandes des non-résidents comme des cas particuliers.
Ce guide porte sur la Costa Blanca , notamment la province d'Alicante et les environs de La Romana. Il ne décrit pas un projet en particulier, mais explique le financement dans son ensemble : ratio prêt/valeur, risque d'évaluation, fiscalité régionale, règles relatives aux revenus, choix du prêteur et décision d'emprunter.
Entrer dans une banque de la Costa Blanca en tant qu'acheteur étranger
Un couple britanno-suédois d'une quarantaine d'années entre dans une agence Banco Sabadell sur la Costa Blanca. Habitués de Jávea, ils viennent de signer un devis pour une maison de ville à Moraira, d'une valeur de 310 000 € . Ils souhaitent acquérir une résidence secondaire, avec des revenus locatifs saisonniers occasionnels, et s'attendent à ce que la discussion porte d'abord sur le taux d'intérêt.
Non.
Le directeur d'agence commence par cinq questions pratiques :
- Pouvez-vous justifier les revenus déclarés ?
- Avez-vous un NIE ?
- Quelles sont vos dettes actuelles ?
- Dans quelle devise recevez-vous votre salaire ?
- Comptez-vous utiliser le bien pour des vacances, une location à long terme ou les deux ?
Les réponses déterminent si la demande est simple ou nécessite une procédure spécialisée. Un salarié permanent rémunéré en euros présente un dossier plus clair qu'un travailleur indépendant dont les revenus sont répartis entre plusieurs devises. Un acheteur qui justifie ses dépôts par des documents attestant de sa solvabilité rassure la banque quant à la légitimité et la disponibilité des fonds nécessaires à la finalisation de la transaction. Un acheteur qui affirme que les revenus locatifs couvriront le prêt hypothécaire doit démontrer la crédibilité de son projet, et non pas l'optimisme excessif.
Ce que le directeur de succursale teste réellement
Le gestionnaire ne pose pas ces questions pour engager la conversation. Chaque réponse révèle un risque de souscription différent.
Les revenus déclarés permettent à la banque de vérifier la capacité de remboursement et la conformité fiscale. Le NIE (numéro d'identification d'étranger) permet à l'acheteur d'accéder aux services immobiliers, bancaires et fiscaux espagnols. L'endettement existant influe sur le montant disponible pour le nouveau prêt hypothécaire, même si cette dette est contractée au Royaume-Uni, en Suède ou dans un autre pays.
La devise est un facteur important, car un emprunteur percevant des revenus en livres sterling, en couronnes suédoises ou dans une autre devise que l'euro est exposé au risque de change. La banque doit donc évaluer si les remboursements futurs restent assouplis en cas d'évolution défavorable du taux de change. L'usage prévu du bien est également un élément déterminant. Une résidence secondaire à usage personnel limité est évaluée différemment d'un bien immobilier dont le plan de remboursement repose en grande partie sur les revenus locatifs.
Règle pratique : la banque accorde un prêt sur la base d'un profil financier documenté et d'un bien immobilier acceptable, et non sur la base d'un enthousiasme pour la Costa Blanca.
Ce couple pourrait finalement recevoir une offre. Il se peut également qu'il constate des incohérences entre le prix convenu, l'évaluation du bien, les justificatifs de revenus et les réserves financières. La suite de ce guide traite de ces quatre points, car c'est le comportement de l'agence, et non une brochure marketing, qui détermine les caractéristiques d'un prêt hypothécaire à l'étranger.
Termes essentiels du prêt hypothécaire que tout acheteur étranger devrait connaître
Le financement immobilier en Espagne devient plus simple une fois le vocabulaire maîtrisé. Gardez ces six termes à l'esprit lorsque vous comparez les offres.
Le statut de non-résident décrit votre situation fiscale, et non votre nationalité ou votre visa. Un touriste peut acheter un bien immobilier et solliciter un financement sans devenir résident fiscal espagnol. C'est la différence entre visiter un pays et y établir sa situation fiscale principale.
Le ratio prêt/valeur ( LTV ) correspond au pourcentage de la valeur du bien financé par la banque. Si le prêteur propose un LTV de 65 %, vous financez les 35 % restants du prix avant taxes et frais. C'est comparable à l'achat d'une voiture avec un apport important, à la différence que le prêteur vérifie également la valeur intrinsèque du bien.
L'estimation , appelée « tasación » , correspond à la valeur du bien immobilier établie par la banque. Elle ne correspond pas nécessairement au prix négocié. Si vous acceptez de payer un montant supérieur à celui estimé, la banque calcule généralement le montant maximal de son prêt sur la base du prix le plus bas. La différence est alors à votre charge.
L'ITP ( Impuesto sobre Transmisiones Patrimoniales ) est la taxe sur les mutations immobilières lors de la revente d'un bien. On peut la comparer aux droits d'enregistrement sur un logement d'occasion, même si le calcul espagnol dépend de la communauté autonome concernée.
L'AJD ( Actos Jurídicos Documentados ) est un droit d'enregistrement applicable à certains documents juridiques, notamment les actes hypothécaires. Il doit être considéré comme une charge distincte de la taxe de mutation immobilière. Le traitement exact et la responsabilité liés aux frais hypothécaires dépendent de la transaction et de la législation applicable.
Le NIE ( Numéro d'Identification d'Étranger ) est votre numéro d'identification d'étranger en Espagne. Il fonctionne comme un numéro d'identification fiscale espagnol. Il vous sera nécessaire pour l'achat d'un bien immobilier et les démarches administratives qui y sont liées, et les organismes prêteurs le demandent généralement avant de traiter une demande.
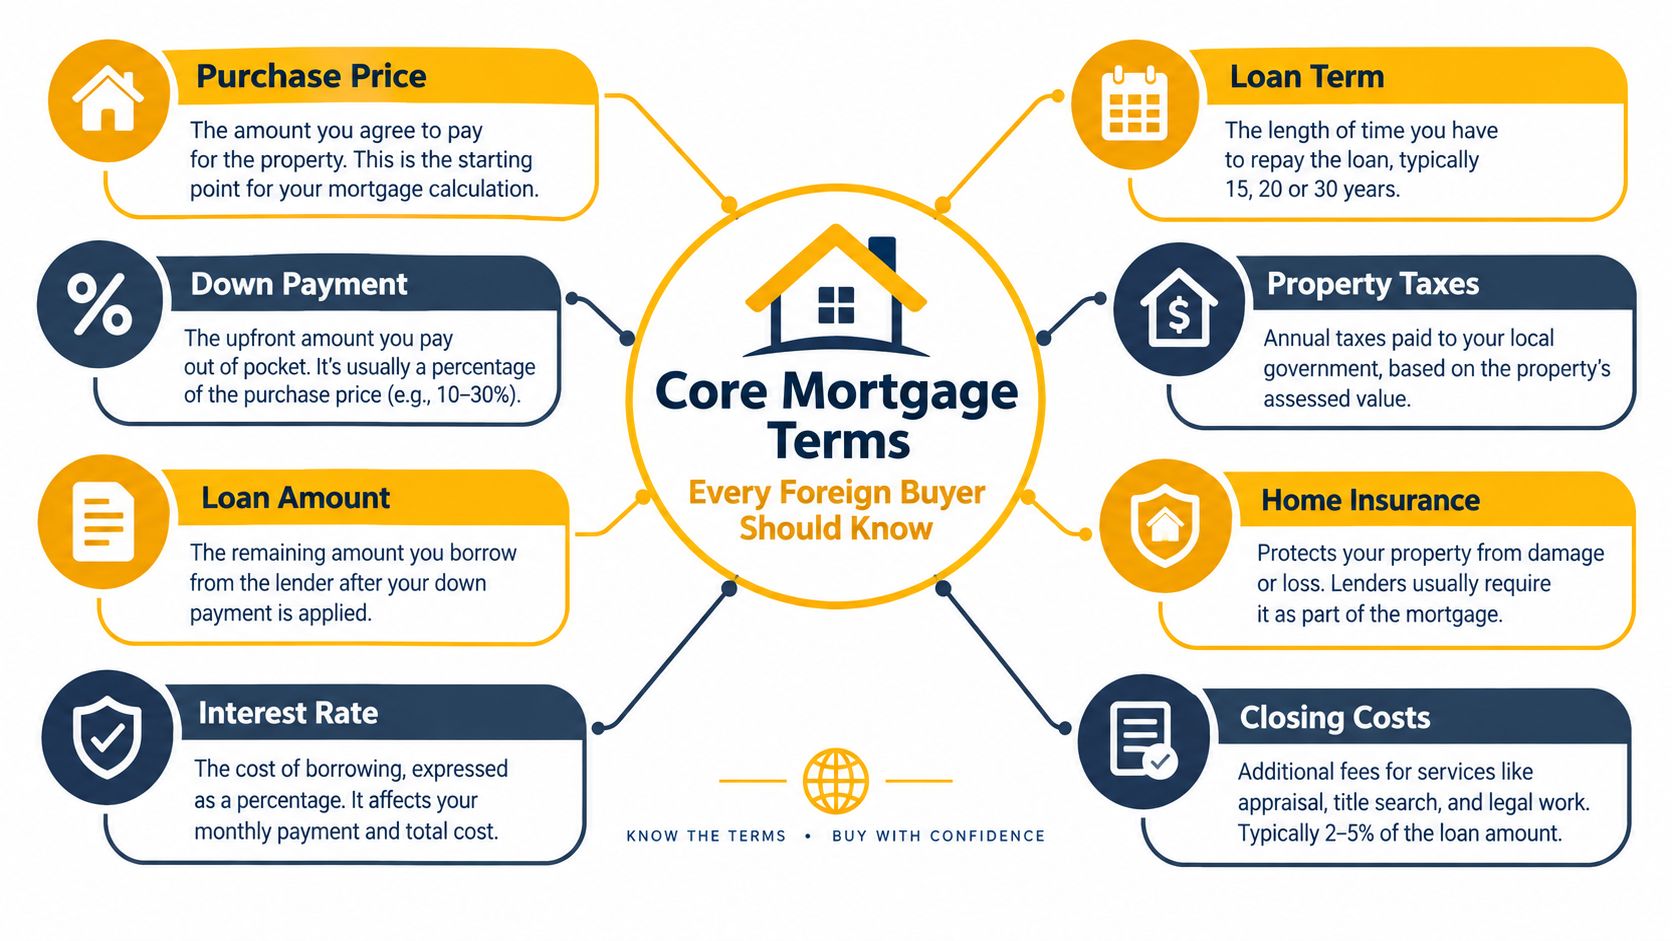
Ces définitions déterminent les calculs ultérieurs. Le statut de non-résident influe sur la politique du prêteur, le ratio prêt/valeur (LTV) fixe le capital, la majoration peut engendrer un déficit de financement, et l'ITP, l'AJD et le NIE définissent les exigences légales et financières. Si l'un de ces termes n'est pas clair, il est conseillé de ne pas signer de contrat de réservation.
Combien pouvez-vous réellement emprunter
Pour la plupart des acheteurs non-résidents, la capacité d'emprunt est soumise à trois critères distincts. La réussite de l'un d'eux ne garantit pas l'approbation, car le prêteur exige également une évaluation satisfaisante du bien et un dossier complet sur la provenance des fonds.
Le test de propriété
Le ratio prêt/valeur (LTV) habituel pour les non-résidents se situe entre 60 % et 70 % , et le prêt est généralement calculé sur la base du montant le plus faible entre le prix d'achat et l'estimation de la banque. Un bien immobilier acquis pour 300 000 € et évalué à 290 000 € ne bénéficiera pas du même montant de prêt maximal qu'un bien évalué au prix contractuel.
Supposons qu'un prêteur accepte un ratio prêt/valeur de 65 % sur la base d'une évaluation de 290 000 € . Le prêt hypothécaire s'élèverait à 188 500 € , laissant à l'acheteur environ 111 500 € à débourser avant taxes et frais. Le prix convenu étant de 300 000 €, l'écart d'évaluation a une incidence directe sur l'apport personnel.
Le test d'accessibilité financière
Les prêteurs évaluent généralement le service total de la dette par rapport aux revenus, les recommandations destinées aux acheteurs étrangers plafonnant souvent ce montant à environ 30 % à 35 % du revenu mensuel net . La banque examine le prêt hypothécaire espagnol proposé en tenant compte des prêts existants et des autres engagements financiers documentés. Elle peut également évaluer la capacité de remboursement en prenant en compte des hypothèses de taux d'intérêt moins favorables, plutôt que de se baser uniquement sur le premier versement.
Un couple gagnant 5 500 € nets par mois pourrait facilement rembourser un prêt de 190 000 € selon les critères de l'organisme prêteur, tandis qu'un prêt de 240 000 € pourrait être refusé après évaluation de la capacité de remboursement par la banque. Ces chiffres illustrent la logique d'octroi du prêt et ne constituent pas une garantie d'approbation. L'endettement existant, l'âge, la durée du prêt, la devise et la stabilité des revenus peuvent influencer le résultat.
Conducteur | Règle générale | Chiffre calculé (bien immobilier de 300 000 €) |
|---|---|---|
LTV | 60 % à 70 % pour de nombreux non-résidents | 65 % de la valeur de 290 000 € = 188 500 € |
Base d'évaluation | le prix le plus bas ou l'évaluation | Évaluation à 290 000 €, et non prix à 300 000 € |
Contribution de l'acheteur au prix | Solde après emprunt hypothécaire | Environ 111 500 € |
Service de la dette | Généralement environ 30 % à 35 % du revenu net | Un revenu net de 5 500 € permet plus facilement de supporter 190 000 € que 240 000 €. |
Le test de visibilité des revenus
Une banque souhaite des revenus qu'elle peut retracer, comprendre et évaluer en continu. Les salariés fournissent généralement leur contrat de travail, leurs bulletins de salaire et leurs déclarations de revenus. Les travailleurs indépendants doivent répondre à davantage de questions, car l'établissement prêteur doit distinguer les revenus récurrents de l'activité des dividendes, des bénéfices exceptionnels et des réserves de trésorerie.
Une rémunération fortement basée sur les primes pose un problème similaire. Une banque peut déconseiller une part variable de la rémunération si elle n'est pas régulière ou suffisamment justifiée. Les revenus locatifs peuvent être un atout, mais uniquement si le demandeur fournit des justificatifs de propriété, de bail, de reçus et de traitement fiscal. La gestion de plusieurs devises complexifie la situation, car la banque doit évaluer le risque de change.
L'écart d'évaluation est souvent le point faible des transactions immobilières. Les acheteurs se concentrent sur le ratio prêt/valeur (LTV) affiché, puis constatent que l'évaluation du bien est inférieure au prix convenu et que leurs fonds disponibles ne suffisent pas à couvrir la différence. Faire réaliser l'évaluation rapidement et conditionner la réservation à l'obtention du financement permet de sécuriser la transaction.
Documents exigés par les prêteurs auprès des candidats étrangers
L'acceptation ou le rejet d'une demande de prêt hypothécaire à l'étranger dépend de la qualité des documents. Les banques ne sont pas impressionnées par un dossier volumineux si les relevés sont incomplets, si les années fiscales ne correspondent pas ou si l'apport initial est introuvable.
Identité et résidence
Préparez votre passeport , votre NIE et, le cas échéant, votre justificatif de domicile espagnol (empadronamiento ). L'organisme prêteur doit identifier chaque emprunteur et déterminer si ses revenus et obligations fiscales sont situés en Espagne ou à l'étranger. Le statut de non-résident ne dispense pas de cette vérification d'identité ; au contraire, il la rend plus rigoureuse.
Revenus et emploi
Les salariés doivent fournir leurs bulletins de salaire récents, leur contrat de travail, leurs déclarations de revenus et l'attestation de revenus annuelle correspondante, telle qu'un formulaire P60 ou équivalent. Les travailleurs indépendants doivent généralement fournir leurs déclarations de revenus personnelles, leurs comptes d'entreprise le cas échéant, ainsi qu'une attestation de l'administration fiscale compétente.
Les assureurs utilisent les bulletins de paie pour confirmer le salaire, le type de contrat et la continuité d'emploi. Les déclarations de revenus leur permettent de rapprocher les revenus déclarés des montants figurant sur les comptes bancaires. Pour les salariés percevant d'importantes primes, fournissez des justificatifs clairs démontrant la régularité de leur rémunération variable. Ne vous contentez pas d'une explication verbale après une question de la banque.
Historique des actifs et des dépôts
Les acheteurs étrangers fournissent généralement des relevés bancaires de leur pays d'origine et de tout compte espagnol, des relevés de portefeuille d'investissement et des justificatifs de la provenance du dépôt. L'historique demandé peut couvrir plusieurs mois, selon le prêteur et le profil de l'acheteur.
L' historique des dépôts est une cause fréquente de suspension des demandes . Un virement provenant d'un compte d'investissement, d'un don familial, d'une vente immobilière ou d'un compte d'entreprise nécessite des justificatifs. Il est conseillé d'effectuer les virements au plus tôt et de conserver les relevés de transactions. Les virements importants peuvent soulever des questions de conformité si la banque ne parvient pas à relier les fonds à une source identifiable.
Informations sur la propriété
Le prêteur exigera généralement le contrat de réservation signé, une attestation de propriété, les détails du bien, un certificat énergétique le cas échéant et l'évaluation bancaire finale. L'attestation de propriété permet à la banque et à votre notaire de vérifier la propriété, les charges et les informations enregistrées avant la finalisation de la vente.
Un dossier immobilier impeccable ne saurait compenser des justificatifs de revenus insuffisants, mais un dossier immobilier confus peut compromettre un dossier par ailleurs solide. Faites appel à un avocat indépendant afin qu'il défende vos intérêts plutôt que de se contenter de traiter les exigences de la banque.
Documents juridiques et administratifs
Les documents non espagnols peuvent nécessiter une traduction assermentée en espagnol . Certains documents requièrent également une apostille conformément à la Convention de La Haye. Avant de passer commande, renseignez-vous auprès de l'organisme prêteur et de votre avocat sur les documents nécessitant une traduction ou une authentification officielle, car les exigences varient selon le document et le pays émetteur.
Organisez votre demande par catégorie, nommez clairement chaque fichier et fournissez des pages complètes. Un prêteur peut analyser un profil de revenus complexe ; il ne peut pas analyser des documents incomplets.
Où postuler et quel prêteur correspond à votre profil
Le taux le plus bas affiché n'est pas forcément la meilleure option pour obtenir un prêt hypothécaire. Un prêteur qui accepte votre devise de revenus, le type de bien et les documents requis est plus utile qu'une banque qui propose un taux plus bas mais rejette votre dossier après l'évaluation.
Canal | Plafond typique LTV | Devise | Acceptation hors UE | Offre à décision | Meilleure adaptation |
|---|---|---|---|---|---|
banque de détail espagnole | Souvent de 60 % à 70 % pour les non-résidents | Généralement, les revenus en euros sont les plus performants. | Sélectif | Peut être efficace avec un fichier complet | Acheteurs salariés de l'UE disposant de revenus clairs |
Prêteur international ou service spécialisé | Dépendant du profil, généralement dans la plage des non-résidents | Une plus grande flexibilité peut être disponible | Généralement plus accommodant | Souvent sur mesure plutôt que standardisé | Ressortissants de pays tiers et revenus complexes |
Courtier hypothécaire indépendant | Cela dépend du prêteur agréé. | Peut mettre en relation le prêteur et la devise | Utile pour des cas particuliers | La comparaison avec un panel peut réduire les candidatures inappropriées | Travailleurs à distance, acheteurs indépendants et achats de valeur plus élevée |
Les banques de détail espagnoles peuvent proposer des conditions avantageuses lorsque le demandeur dispose d'un emploi stable au sein de l'UE, d'une situation fiscale transparente et d'un bien immobilier classique. Leurs procédures peuvent se révéler moins adaptées aux structures d'entreprise complexes, aux salaires non libellés en euros ou aux revenus provenant de sources multiples.
Les organismes de crédit internationaux et les services spécialisés pour les non-résidents sont souvent mieux préparés pour les demandeurs non européens, les personnes travaillant à distance et les acheteurs dont les revenus nécessitent des justifications supplémentaires. Ils peuvent également être plus à l'aise pour accorder un prêt sur un bien immobilier de valeur supérieure, mais l'emprunteur doit toujours disposer d'un apport conséquent, d'une évaluation solide du bien et d'une capacité de remboursement clairement établie.
Un courtier indépendant travaillant avec plusieurs banques peut tester votre dossier auprès de différentes banques avant même le dépôt d'une demande définitive. Cela s'avère crucial lorsqu'une banque refuse des revenus locatifs, applique des réductions sur les bonus ou n'accepte pas une devise particulière. Le courtier ne remplace pas les justificatifs, et un demandeur qui s'adresse directement à la banque risque de ne pas bénéficier des avantages liés au réseau de banques en matière de taux et de conditions.
Mon conseil : privilégiez une banque de détail espagnole uniquement si votre situation financière, votre résidence fiscale et votre devise sont simples. Pour les ressortissants hors UE, les travailleurs indépendants, les personnes travaillant à distance ou les acheteurs d’actions de prestige, adressez-vous plutôt à un service spécialisé ou à un courtier indépendant.
AP Properties Spain peut également aider les acheteurs à coordonner la recherche de biens immobiliers, la négociation, l'assistance juridique et les discussions pratiques relatives au financement sur la Costa Blanca et la Costa Cálida. N'étant pas un organisme de prêt, son rôle consiste à coordonner la transaction plutôt qu'à approuver un prêt hypothécaire.
Coûts réels de l'achat et du financement d'un bien immobilier en Espagne
Un acheteur non-résident doit distinguer trois besoins de trésorerie : l’ acompte , les taxes et frais d’acquisition , et les réserves nécessaires après la signature de l’acte de vente. Un prêt hypothécaire ne finance généralement qu’une partie du prix du bien, et non la totalité du financement.
Pour un bien immobilier de seconde main d'une valeur de 350 000 € dans la Communauté valencienne , l'exemple ci-dessous repose sur un prêt hypothécaire de 70 % et une hypothèse d'impôt sur les plus-values foncières (ITP) de 10 %. La réglementation fiscale régionale étant différente, il est indispensable que votre avocat ou votre conseiller fiscal confirme le montant applicable avant tout engagement.
Article de coût | Montant (EUR) | % du prix |
|---|---|---|
Dépôt de 30% | 105 000 € | 30% |
ITP à l'hypothèse de 10 % | 35 000 € | 10% |
Frais d'inscription d'hypothèque (AJD) à hauteur de 1,5 % environ. | 1 575 € | 0,45% |
Évaluation | 350 € à 500 € | Environ 0,10 % à 0,14 % |
Notaire | 900 € à 1 200 € | Environ 0,26 % à 0,34 % |
Registre foncier | 400 € à 600 € | Environ 0,11 % à 0,17 % |
Frais d'arrangement bancaire | 0,5 % à 1 % du prêt | Cela dépend du montant du prêt |
Réserve après achèvement | 6 à 12 mois de mensualités hypothécaires | Il ne s'agit pas d'un pourcentage d'achat |
Les frais d'acquisition en Espagne représentent généralement entre 8 % et 13 % du prix d'achat , selon la communauté autonome, le type de bien et la structure de la transaction, comme indiqué dans ce guide sur la fiscalité immobilière pour les non-résidents en Espagne . Les biens en revente sont généralement soumis à l'ITP (taxe sur les biens immobiliers), tandis que les constructions neuves sont généralement soumises à une TVA de 10 % plus la taxe AJD ( taxe foncière espagnole), ce qui rend cette distinction importante dès la première offre.
Un point important doit être corrigé dans de nombreux tableaux comparatifs d'achat. Un prêt hypothécaire avec un ratio prêt/valeur de 70 % sur un bien de 350 000 € implique un apport personnel de 30 %, soit déjà 105 000 € d'apport. Une fois les taxes, les frais, l'écart d'évaluation éventuel et la réserve ajoutés, l'acheteur a besoin de liquidités bien supérieures à ce que suggère l'apport initial. Affirmer que le montant total requis ne représente que 22 % à 25 % du prix ne correspond pas à cet exemple, car l'apport personnel dépasse largement cette fourchette.
La rigueur dans la gestion de la trésorerie est essentielle pour conclure une transaction : assurez-vous de disposer des fonds nécessaires (acompte, taxes, frais, marge d’ajustement de la valeur du bien et réserve post-acquisition) avant de signer. Ne présumez pas que la banque augmentera le prêt simplement parce que le prix du contrat est plus élevé.
L'écart d'évaluation demeure le problème de financement de dernière minute le plus fréquent. Si l'évaluateur enregistre une valeur inférieure, le montant maximal accordé par le prêteur diminue et l'acheteur doit renégocier, ajouter des fonds ou se retirer conformément aux termes du contrat.
Chronologie de la demande : de l’offre à la remise des clés
Un prêt hypothécaire pour non-résidents sur la Costa Blanca prend généralement de 8 à 12 semaines entre l'acceptation de l'offre et la finalisation, bien que la séquence exacte dépende du prêteur, du bien et de la disponibilité des documents.
- Évaluation préalable du prêt hypothécaire : le prêteur ou le courtier examine les revenus, les dettes, la situation financière et les liquidités disponibles avant que vous ne vous engagiez pleinement.
- Réservation et vérification du bien : La banque reçoit le contrat de réservation et les informations relatives au bien, tandis que votre avocat vérifie la situation juridique.
- Prise de rendez-vous pour l'évaluation : Un expert agréé organise l'évaluation. Dans la province d'Alicante, le délai d'obtention d'un rendez-vous peut être de 2 à 3 semaines en haute saison.
- Examen formel du crédit : Le prêteur analyse l’évaluation, la capacité de remboursement, la source des fonds et les documents de conformité.
- Vérifications du NIE et des transferts : tout travail NIE manquant doit être complété, et la banque peut demander des preuves pour les transferts supérieurs à 50 000 € .
- Notariat et inscription : Les actes d’achat et d’hypothèque sont signés, les fonds sont débloqués une fois les conditions remplies et l’hypothèque est inscrite au registre foncier.
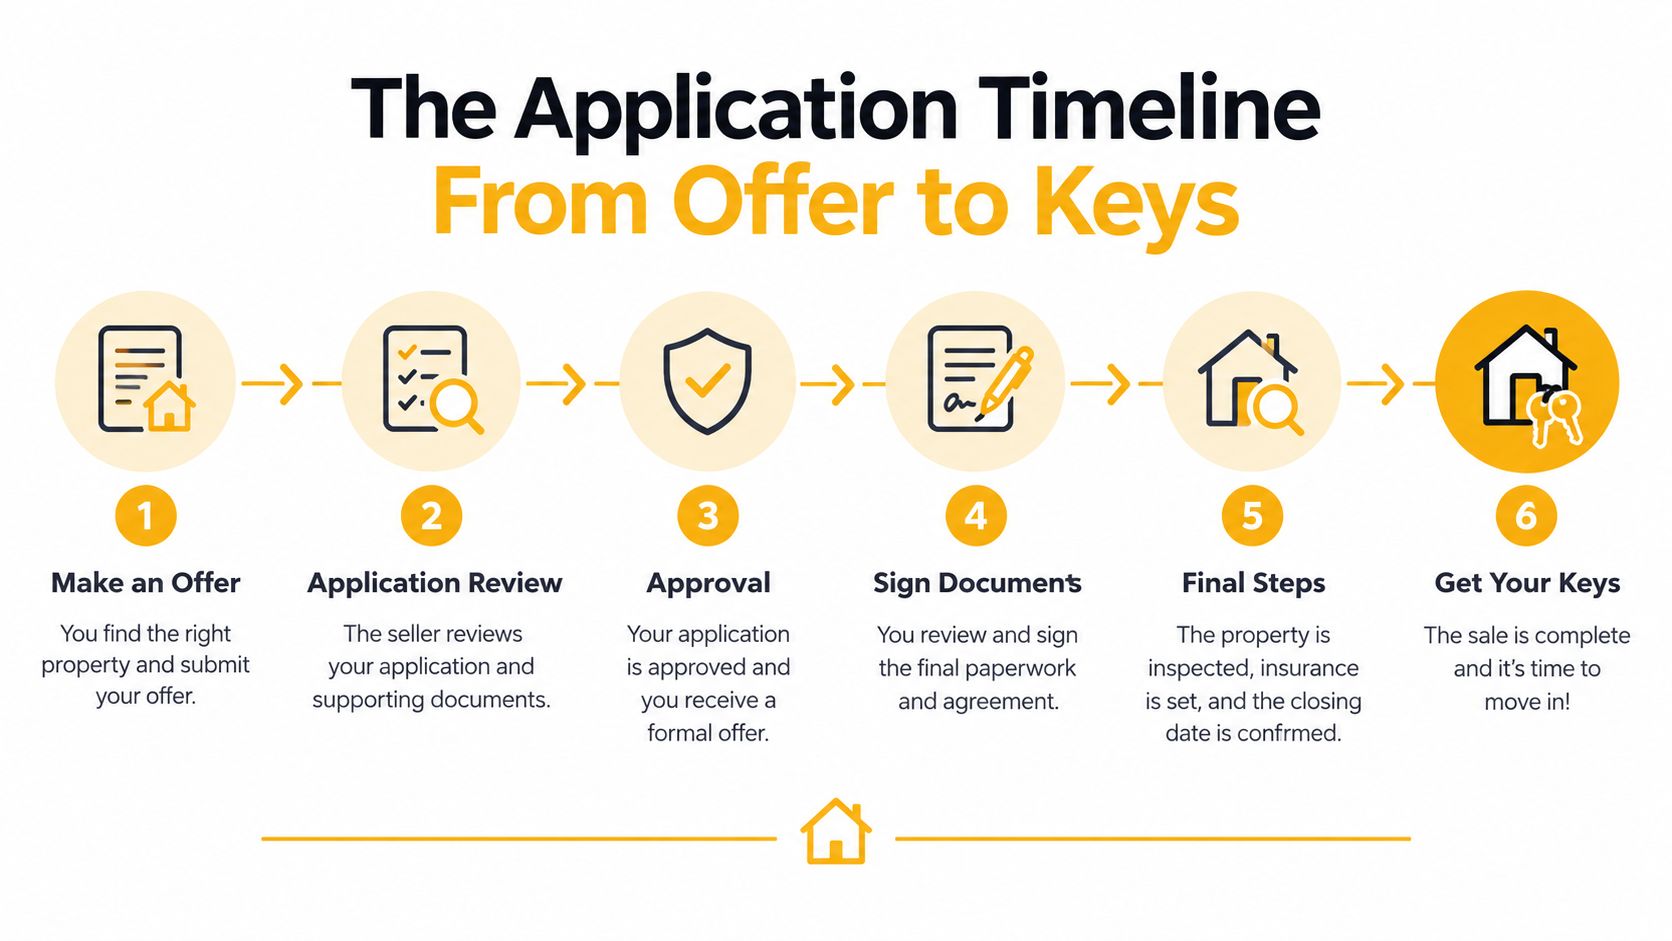
Le délai d'attente pour un rendez-vous NIE peut atteindre 4 à 6 semaines ; par conséquent, attendre d'avoir trouvé le bien avant de déposer la demande engendre une pression inutile. De plus, le prêteur ne débloquera les fonds qu'une fois l'évaluation confirmée, conformément au ratio prêt/valeur autorisé. Si l'évaluation est retardée, si l'examen juridique est incomplet ou si la traçabilité du transfert de propriété est incertaine, la date de la signature chez le notaire peut être reportée.
Prenez rendez-vous pour l'évaluation dès que la banque accepte les informations relatives au bien. Fournissez à l'avocat et au prêteur les mêmes documents attestant de la provenance des fonds et n'organisez aucun déplacement en fonction de la date de signature tant que la banque n'a pas confirmé que l'acte hypothécaire est prêt à être signé.
Décider si un prêt hypothécaire est judicieux en 2026
Un prêt hypothécaire est judicieux pour un acheteur étranger en 2026 si celui-ci dispose de 35 % à 40 % du prix d'achat en liquidités , de revenus étrangers stables qui résistent à un test de résistance à trois fois le montant du prêt, et d'une intention claire de conserver le bien pendant 5 à 7 ans . Ce sont mes critères de décision, et non des garanties de la part du prêteur. Ils protègent l'acheteur contre le risque de dépendre du montant maximal théorique du prêt.
Le marché demeure important pour les acheteurs internationaux. Selon CaixaBank Research, les acheteurs étrangers ont acquis environ 133 000 logements au cours des douze mois précédant le premier trimestre 2025 , soit 18 % des ventes de logements en Espagne . Le rapport annuel de la Banque d'Espagne fournit quant à lui un aperçu plus large du contexte financier. Toutefois, un marché dynamique ne garantit pas la pertinence de toutes les décisions d'emprunt.
Un prêt hypothécaire est moins avantageux pour financer 70 % d'une résidence secondaire occupée seulement quatre semaines par an. Les frais de gestion, le risque de change, les intérêts et la faible liquidité à la revente peuvent annuler l'avantage de conserver son capital investi ailleurs. En mai 2026, le taux moyen des nouveaux prêts hypothécaires en Espagne était de 2,98 % , la durée moyenne de 25 ans et 60,9 % des prêts étaient à taux fixe. Comparez l'offre réelle, et non la moyenne du marché.
Trois questions avant de signer
Les citoyens non européens peuvent-ils obtenir un prêt immobilier en Espagne ? Oui, mais les organismes prêteurs examinent plus attentivement les revenus, la situation monétaire, les documents fiscaux, les dettes existantes et la provenance des fonds. Les demandeurs non européens ont souvent besoin de s'adresser à un organisme de prêt spécialisé ou à un courtier plutôt qu'à une agence bancaire classique.
L'emprunt hypothécaire peut-il couvrir les taxes d'acquisition ? Généralement, non. Prévoyez de financer séparément les taxes et les frais d'acquisition. Selon la réglementation régionale, le coût total d'acquisition peut souvent atteindre 8 % à 13 % , comme indiqué précédemment.
Que se passe-t-il à la fin d'une période à taux fixe ? Consultez votre contrat de prêt hypothécaire. Le taux peut passer à variable, être recalculé selon la formule convenue ou nécessiter de nouvelles modalités, selon le produit. Demandez le calcul du taux après la période à taux fixe avant de signer, et non à l'expiration de cette période.
Si vos liquidités sont limitées, si vos revenus dépendent de primes incertaines ou si l'achat n'est rentable qu'à l'estimation maximale du prêteur, attendez. Un bien immobilier de qualité peut s'avérer un mauvais investissement si le financement ne prévoit aucune marge de manœuvre face aux fluctuations monétaires, aux réparations ou à un report de la saison locative.
Si vous achetez un bien immobilier sur la Costa Blanca ou aux alentours de La Romana, AP Properties Spain peut vous aider à évaluer le bien, à coordonner les démarches juridiques et d'évaluation, et à préparer les documents nécessaires exigés par les organismes prêteurs. N'hésitez pas à rencontrer notre équipe avant de signer un compromis de vente afin que votre plan de prêt soit parfaitement adapté au bien et à votre situation financière.
Partager


