


Hypotheek in Spanje voor buitenlanders: een praktische gids
Je hebt het rijtjeshuis gevonden, een prijs afgesproken en je droomt al van weekenden aan de Costa Blanca. Dan vraagt de hypotheekverstrekker om je buitenlandse belastingaangifte, stelt vragen over de valuta van je salaris en stuurt een eigen taxateur om te bepalen of de woning de afgesproken prijs wel waard is. Op dat moment is de term ' hypotheek in Spanje voor buitenlanders' geen zoekterm meer, maar een oefening in kapitaalplanning.
Buitenlandse kopers kunnen een hypotheek in Spanje krijgen, maar de bank beoordeelt de aanvrager, het inkomen, de valuta, het onroerend goed en de documentatie als één risico. In 2022 waren buitenlanders betrokken bij ongeveer 90.000 vastgoedtransacties , wat neerkomt op 13,8% van alle Spaanse transacties , terwijl ze meer dan 30.500 hypotheken afsloten, volgens een analyse van CaixaBank Research op basis van gegevens van het College van Registrars . De markt is actief, maar kredietverstrekkers behandelen aanvragen van niet-ingezetenen nog steeds als bijzondere gevallen.
Deze gids richt zich op de Costa Blanca , inclusief de provincie Alicante en de gebieden rond La Romana. Er wordt geen specifiek project beschreven. De gids geeft een volledig overzicht van de financieringsmogelijkheden, van LTV (Loan-to-Value) en waarderingsrisico tot regionale belastingen, inkomstenregels, de selectie van kredietverstrekkers en de beslissing om überhaupt te lenen.
Als buitenlandse koper een bank aan de Costa Blanca binnenlopen
Een Brits-Zweeds echtpaar van eind veertig loopt een filiaal van Banco Sabadell aan de Costa Blanca binnen. Ze brengen al jaren hun vakantie door in Jávea en hebben nu een uitdraai van een koopovereenkomst voor een herenhuis in Moraira van € 310.000 . Ze willen een tweede huis, met de mogelijkheid om af en toe vakantiegeld te verdienen, en ze verwachten dat het gesprek zal beginnen met de rente.
Nee, dat is niet het geval.
De filiaalmanager begint met vijf praktische vragen:
- Kunt u uw opgegeven inkomen bewijzen?
- Heeft u een NIE-nummer?
- Welke schulden heeft u momenteel?
- In welke valuta ontvangt u uw salaris?
- Gaat u de woning gebruiken voor vakanties, langdurige verhuur of beide?
De antwoorden bepalen of de aanvraag eenvoudig is of een specialistische aanpak vereist. Een vast salaris van een werknemer die in euro's wordt betaald, is doorgaans duidelijker dan dat van een zelfstandige met een inkomen dat verdeeld is over verschillende valuta. Een koper met een aantoonbare aanbetalingsgeschiedenis geeft de bank het vertrouwen dat de financiering voor de afronding van de transactie legitiem en beschikbaar is. Een koper die aangeeft dat de huurinkomsten de hypotheek zullen dekken, moet aantonen dat dit plan geloofwaardig is en niet slechts optimistisch.
Wat de filiaalmanager nu eigenlijk test
De manager stelt deze vragen niet om een gesprek op gang te brengen. Elk antwoord brengt een ander verzekeringsrisico aan het licht.
Het opgegeven inkomen stelt de bank in staat om de betaalbaarheid en de naleving van de belastingregels te controleren. Het NIE , ofwel het buitenlandse identificatienummer, verbindt de koper met de Spaanse vastgoed-, bank- en belastingdienst. Bestaande schulden beïnvloeden het beschikbare bedrag voor de nieuwe hypotheek, zelfs als die schulden in Groot-Brittannië, Zweden of een ander land zijn gevestigd.
De valuta is van belang omdat een lener die in Britse ponden, Zweedse kronen of een andere niet-eurovaluta verdient, te maken heeft met wisselkoersschommelingen. De bank moet beoordelen of toekomstige aflossingen betaalbaar blijven als de wisselkoers in het nadeel van de lener verandert. Ook het beoogde gebruik speelt een rol. Een vakantiehuis met beperkt persoonlijk gebruik wordt anders beoordeeld dan een woning waarvan het aflossingsplan sterk afhankelijk is van huurinkomsten.
Praktische regel: De bank verstrekt een lening op basis van een gedocumenteerd financieel profiel en een acceptabel pand, niet op basis van enthousiasme voor de Costa Blanca.
Dat echtpaar ontvangt uiteindelijk wellicht een aanbod. Ze kunnen echter ook ontdekken dat de overeengekomen prijs, taxatie, inkomensgegevens en financiële reserves niet overeenkomen. De rest van deze gids behandelt deze vier punten, omdat het gedrag van de vestiging, en niet een marketingbrochure, bepaalt hoe een hypotheek in het buitenland eruitziet.
De belangrijkste hypotheektermen die elke buitenlandse koper moet kennen.
Financiering van vastgoed in Spanje wordt een stuk eenvoudiger als de terminologie duidelijk is. Houd deze zes termen bij de hand wanneer u aanbiedingen vergelijkt.
De status van niet-ingezetene beschrijft uw fiscale positie, niet uw nationaliteit of visum. Een toerist kan onroerend goed kopen en een hypotheek aanvragen zonder fiscaal ingezetene van Spanje te worden. Zie het als het verschil tussen een land bezoeken en daar uw belangrijkste belastingzaken regelen.
De loan-to-value-ratio , ofwel LTV , is het percentage van de waarde van de woning dat door de bank wordt gefinancierd. Als de kredietverstrekker een LTV van 65% aanbiedt, betaalt u de resterende 35% van de prijs vóór belastingen en kosten. Het is vergelijkbaar met het kopen van een auto met een flinke aanbetaling, met als verschil dat de kredietverstrekker ook de intrinsieke waarde van de woning controleert.
De taxatie , ook wel tasación genoemd, is de waardebepaling van de woning door de bank. Deze is niet automatisch gelijk aan de overeengekomen prijs. Als u akkoord gaat met een hogere prijs dan de taxatie rechtvaardigt, berekent de bank normaal gesproken het maximale leenbedrag op basis van het lagere bedrag. Dat verschil is dan voor uw rekening.
ITP , ofwel Impuesto sobre Transmisiones Patrimoniales , is de overdrachtsbelasting op de verkoop van een bestaand onroerend goed. De meest voor de hand liggende vergelijking is de zegelbelasting op een tweedehands woning, hoewel de Spaanse berekening de regels van de betreffende autonome regio volgt.
AJD , ofwel Actos Jurídicos Documentados , is een zegelrecht dat verbonden is aan bepaalde juridische documenten, waaronder hypotheekdocumenten. Beschouw dit als een aparte heffing, los van de overdrachtsbelasting. De precieze behandeling en verantwoordelijkheid voor hypotheekgerelateerde heffingen hangen af van de transactie en de toepasselijke wetgeving.
NIE , ofwel Número de Identidad de Extranjero , is uw identificatienummer voor buitenlanders in Spanje. Het werkt vergelijkbaar met een Spaans belastingnummer. U heeft het nodig voor de aankoop van een woning en de bijbehorende administratie, en hypotheekverstrekkers vragen er doorgaans om voordat ze een aanvraag in behandeling nemen.
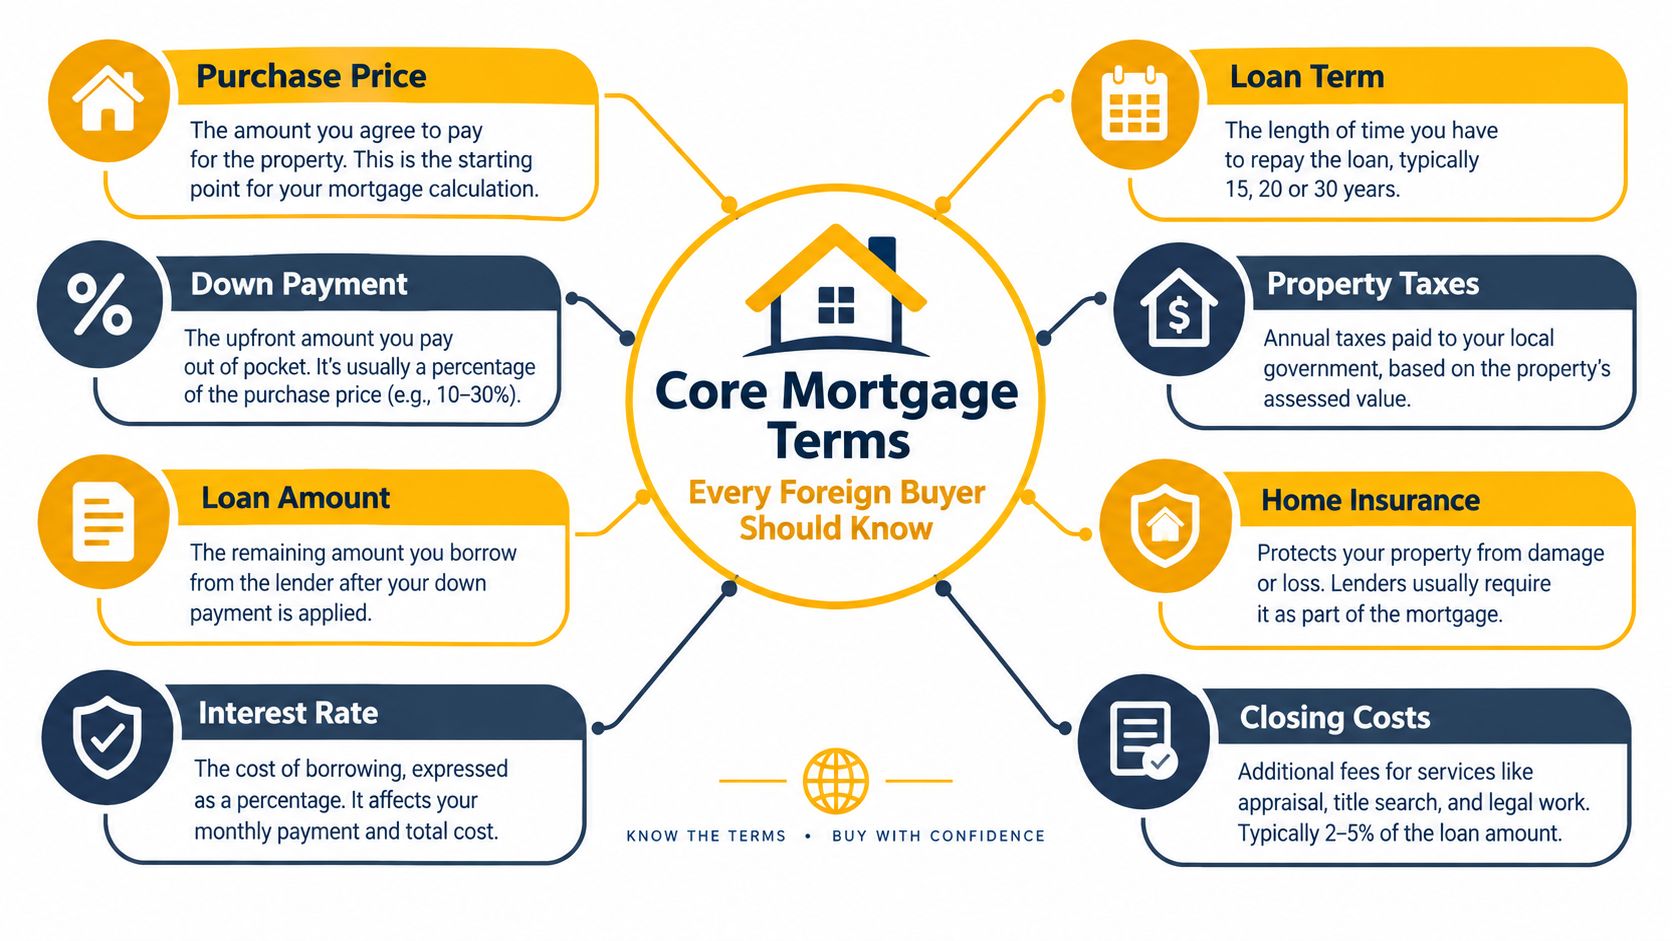
Deze definities bepalen de berekeningen die later plaatsvinden. De status van niet-ingezetene heeft gevolgen voor het beleid van de kredietverstrekker, de LTV ( Loan-to-Value) bepaalt de hoofdsom, de tasación (belasting op onroerend goed) kan een financieringskloof creëren en ITP (Internal Taxation Program), AJD (Adult Taxation Document) en de NIE (National Institute of Economic Opportunity) bepalen de wettelijke en financiële vereisten. Als een van deze termen onduidelijk is, aarzel dan even voordat u een reserveringscontract ondertekent.
Hoeveel je daadwerkelijk kunt lenen
Voor de meeste kopers die niet in het land wonen, wordt de leencapaciteit bepaald door drie afzonderlijke criteria. Het slagen voor één criterium garandeert geen goedkeuring, omdat de kredietverstrekker ook een bevredigende taxatie van het onroerend goed en een volledig dossier met bewijsmateriaal van de herkomst van de middelen nodig heeft.
De eigenschapstest
De gebruikelijke leenlimiet voor niet-ingezetenen ligt tussen de 60% en 70% van de waarde van de woning (LTV) . De lening is doorgaans gebaseerd op het laagste bedrag van de aankoopprijs of de taxatiewaarde van de bank. Een woning die is overeengekomen voor € 300.000 en getaxeerd op € 290.000 komt niet in aanmerking voor dezelfde maximale lening als een woning die is getaxeerd op de overeengekomen prijs.
Stel dat een kredietverstrekker een loan-to-value (LTV) van 65% accepteert op basis van een taxatiewaarde van € 290.000 . De hypotheek zou dan € 188.500 bedragen, waardoor de koper nog ongeveer € 111.500 moet bijdragen vóór belastingen en kosten. De overeengekomen prijs is € 300.000, dus het verschil tussen de taxatiewaarde en de koopprijs is niet theoretisch. Het heeft direct invloed op de eigen bijdrage.
De betaalbaarheidstest
Geldverstrekkers beoordelen de totale schuldenlast doorgaans ten opzichte van het inkomen, waarbij buitenlandse kopers vaak een maximum van 30% tot 35% van het netto maandinkomen krijgen toegewezen. De bank bekijkt de voorgestelde Spaanse hypotheek in samenhang met bestaande leningen en andere vastgelegde verplichtingen. Ook kan de bank de betaalbaarheid beoordelen op basis van minder gunstige rente-aannames, in plaats van alleen af te gaan op de aanbetaling.
Een stel met een netto maandelijks inkomen van € 5.500 zou een lening van € 190.000 comfortabel kunnen aflossen volgens het model van een kredietverstrekker, terwijl een lening van € 240.000 zou kunnen mislukken zodra de bank de betaalbaarheid beoordeelt. Deze cijfers illustreren de logica achter de kredietverlening, ze garanderen geen goedkeuring. Bestaande schulden, leeftijd, looptijd, valuta en inkomensstabiliteit kunnen de uitkomst beïnvloeden.
Bestuurder | Vuistregel | Berekend bedrag (onroerend goed ter waarde van €300.000) |
|---|---|---|
LTV | 60% tot 70% voor veel niet-ingezetenen | 65% van de taxatiewaarde van €290.000 = €188.500 |
Waarderingsgrondslag | Laagste van de prijs of taxatie | Taxatiewaarde €290.000, niet €300.000 prijs |
Bijdrage van de koper aan de prijs | Saldo na hypotheek | Ongeveer €111.500 |
Schuldendienst | Doorgaans zo'n 30% tot 35% van de netto-inkomsten. | Een netto-inkomen van €5.500 kan gemakkelijker €190.000 opleveren dan €240.000. |
De inkomensinzichtstest
Een bank wil inkomsten die ze kan traceren, begrijpen en blijven beoordelen. Werknemers in loondienst leveren doorgaans arbeidsovereenkomsten, loonstroken en belastingaangiften aan. Zelfstandigen krijgen meer vragen, omdat de kredietverstrekker terugkerende bedrijfsinkomsten moet onderscheiden van dividenden, eenmalige winsten of ingehouden bedrijfskapitaal.
Een beloningssysteem met veel bonussen zorgt voor een vergelijkbaar probleem. Een bank kan variabele beloning afwijzen als deze niet consistent is of onvoldoende gedocumenteerd kan worden. Huurinkomsten kunnen helpen, maar alleen als de aanvrager eigendomsbewijs, huurafspraken, ontvangstbewijzen en fiscale behandeling documenteert. Meerdere valuta's voegen een extra complicatie toe, omdat de bank het valutarisico moet inschatten.
Het verschil tussen de taxatiewaarde en de koopprijs is vaak de reden waarom aankopen stranden. Kopers focussen zich op de opgegeven LTV (Loan-to-Value), maar ontdekken vervolgens dat de taxatie lager is dan de contractprijs en dat ze niet genoeg geld hebben om het verschil te dekken. Door de taxatie vroegtijdig te laten uitvoeren en de reserveringsovereenkomst afhankelijk te maken van een financiering, kan de transactie worden beschermd.
Welke documenten verwachten kredietverstrekkers van buitenlandse aanvragers?
Een hypotheekaanvraag in het buitenland wordt goedgekeurd of afgewezen op basis van de kwaliteit van de documenten. Banken zijn niet onder de indruk van een dikke map met documenten als de overzichten onvolledig zijn, de belastingjaren niet overeenkomen of de herkomst van de aanbetaling niet te achterhalen is.
Identiteit en verblijfplaats
Houd uw paspoort , NIE-nummer en, indien beschikbaar, empadronamiento of bewijs van uw Spaanse adres bij de hand. De kredietverstrekker moet elke lener identificeren en vaststellen of het inkomen en de belastingverplichtingen in Spanje of in het buitenland liggen. De status van niet-ingezetene ontslaat u niet van de identificatieplicht. Sterker nog, het vergroot de behoefte aan duidelijkheid.
Inkomen en werkgelegenheid
Werknemers dienen recente loonstroken, een arbeidsovereenkomst, belastingaangiften en een relevant jaarinkomensbewijs, zoals een P60 of een equivalent daarvan, te overleggen. Zelfstandigen hebben doorgaans persoonlijke belastingaangiften, (indien van toepassing) jaarrekeningen van hun onderneming en een verklaring van de betreffende belastingdienst nodig.
Verzekeraars gebruiken loonstroken om het salaris, het contracttype en de continuïteit van het dienstverband te bevestigen. Belastingaangiften helpen hen om het opgegeven inkomen te vergelijken met de bedragen op de bankrekeningen. Lever voor werknemers met een hoog bonusbedrag duidelijk bewijs aan waaruit blijkt of de variabele beloning terugkerend is. Vertrouw niet op een mondelinge uitleg nadat de bank een vraag heeft gesteld.
Activa en depositospoor
Buitenlandse kopers overleggen doorgaans bankafschriften uit hun land van herkomst en van eventuele Spaanse rekeningen, overzichten van hun beleggingsportefeuille en bewijs van herkomst van de aanbetaling. De gevraagde gegevens kunnen, afhankelijk van de kredietverstrekker en het profiel, enkele maanden beslaan.
Het traceren van stortingen is een veelvoorkomende reden waarom aanvragen worden tegengehouden . Een overboeking van een beleggingsrekening, een schenking van familie, een verkoop van onroerend goed of een bedrijfsrekening vereist bewijsmateriaal. Maak geld tijdig over en bewaar de transactiegegevens. Grote overboekingen kunnen vragen over de naleving van de regelgeving oproepen als de bank het geld niet kan koppelen aan een identificeerbare bron.
Vastgoedinformatie
De kredietverstrekker wil doorgaans het getekende reserveringscontract, een nota simple , details van het onroerend goed, een energiecertificaat (indien van toepassing) en de definitieve taxatie door de bank zien. De nota simple stelt de bank en uw advocaat in staat om de eigendomsrechten, hypotheken en geregistreerde gegevens te controleren voordat de transactie wordt afgerond.
Een onberispelijk dossier met betrekking tot onroerend goed kan een zwak inkomensbewijs niet compenseren, maar een onduidelijk dossier kan een verder sterke aanvrager wel de das omdoen. Schakel onafhankelijke juridische bijstand in, zodat iemand uw belangen behartigt in plaats van alleen maar aan de eisen van de bank te voldoen.
Juridische en administratieve documenten
Voor niet-Spaanse documenten kan een beëdigde Spaanse vertaling vereist zijn. Sommige documenten vereisen bovendien een apostille volgens het Verdrag van Den Haag. Vraag de kredietverstrekker en advocaat welke documenten een formele vertaling of authenticatie vereisen voordat u ze bestelt, aangezien de vereisten per document en land van uitgifte verschillen.
Organiseer de aanvraag per categorie, geef elk bestand een duidelijke naam en lever alle pagina's aan. Een kredietverstrekker kan een lastig inkomensprofiel beoordelen, maar kan geen documenten beoordelen die in fragmenten binnenkomen.
Waar kunt u een aanvraag indienen en welke kredietverstrekker past het beste bij uw profiel?
De laagste geadverteerde rente is niet per se de beste hypotheekoptie. Een kredietverstrekker die uw inkomensvaluta, woningtype en documentatie accepteert, is nuttiger dan een bank die een lagere rente aanbiedt maar uw aanvraag na de taxatie afwijst.
Kanaal | Typisch LTV-plafond | Munteenheid | Acceptatie buiten de EU | Aanbod tot beslissing | Beste pasvorm |
|---|---|---|---|---|---|
Spaanse retailbank | Vaak 60% tot 70% voor niet-ing ingezetenen. | Meestal het sterkst met inkomsten uit euro's | Selectief | Kan efficiënt werken met een compleet bestand. | Kopers werkzaam in de EU met een duidelijk inkomen |
Internationale kredietverstrekker of specialistische afdeling | Afhankelijk van het profiel, meestal binnen het bereik van niet-ingezetenen. | Meer flexibiliteit is mogelijk. | Over het algemeen meer meegaand. | Vaak op maat gemaakt in plaats van gestandaardiseerd. | Niet-EU-burgers en complexe inkomsten |
Onafhankelijke hypotheekmakelaar | Afhankelijk van de kredietverstrekker in het panel. | Kan een kredietverstrekker koppelen aan een geschikte valuta. | Nuttig voor specialistische gevallen | Panelvergelijking kan het aantal ongeschikte aanvragen verminderen. | Mensen die op afstand werken, zelfstandige kopers en aankopen met een hogere waarde. |
Spaanse retailbanken kunnen gunstige tarieven bieden wanneer de aanvrager een stabiele baan in de EU heeft, transparante belastingaangiften indient en een conventioneel onroerend goed bezit. Hun procedures zijn mogelijk minder soepel bij complexe bedrijfsstructuren, salarissen in andere valuta dan de euro of inkomsten uit meerdere bronnen.
Internationale kredietverstrekkers en gespecialiseerde afdelingen voor niet-ingezetenen zijn vaak beter toegerust om niet-EU-aanvragers, mensen die op afstand werken en kopers van wie het inkomen meer toelichting behoeft, van dienst te zijn. Ze zijn mogelijk ook gemakkelijker in staat om een lening te koppelen aan een duurdere woning, maar de lener heeft nog steeds een aanzienlijke aanbetaling, een verdedigbare taxatie en een duidelijke financiële draagkracht nodig.
Een onafhankelijke tussenpersoon die met meerdere banken samenwerkt, kan de aanvraag toetsen aan verschillende voorwaarden voordat een volledige aanvraag wordt ingediend. Dit is belangrijk wanneer een bank huurinkomsten afwijst, bonussen verdisconteert of een bepaalde valuta niet accepteert. De tussenpersoon is geen vervanging voor de benodigde documentatie, en een aanvrager die rechtstreeks bij een bank aanvraagt, kan de voordelen van een panel met betrekking tot rente en voorwaarden mislopen.
Mijn aanbeveling: begin alleen met een Spaanse retailbank als uw inkomen, fiscale woonplaats en valuta eenvoudig zijn. Voor niet-EU-burgers, zelfstandigen, mensen die op afstand werken of kopers van premium aandelen, begin met een gespecialiseerde afdeling of een onafhankelijke broker.
AP Properties Spain kan kopers ook helpen bij de selectie van onroerend goed, de onderhandelingen, juridische ondersteuning en de praktische gesprekken over de financiering aan de Costa Blanca en Costa Cálida. Het bedrijf is geen kredietverstrekker, dus beschouw hun rol eerder als transactiecoördinatie dan als hypotheekgoedkeuring.
Werkelijke kosten van het kopen en financieren van een Spaans pand
Een koper die niet in het land woont, moet rekening houden met drie belangrijke financiële verplichtingen: de aanbetaling , de aankoopbelastingen en -kosten , en de reserves die na de oplevering nodig zijn. Een hypotheek dekt doorgaans slechts een deel van de aankoopprijs, niet het volledige kapitaal.
Voor een bestaande woning van € 350.000 in de Comunidad Valenciana , gaat de volgende berekening uit van een hypotheek van 70% en een eigen vermogen van 10%. De regionale belastingregels verschillen, dus uw advocaat of belastingadviseur moet het van toepassing zijnde bedrag bevestigen voordat u een definitieve beslissing neemt.
Kostenpost | Bedrag (EUR) | % van de prijs |
|---|---|---|
30% aanbetaling | €105.000 | 30% |
ITP bij een aanname van 10% | €35.000 | 10% |
AJD bedraagt ongeveer 1,5% van de hypotheekakte. | €1.575 | 0,45% |
Waardebepaling | €350 tot €500 | Ongeveer 0,10% tot 0,14% |
Notaris | €900 tot €1.200 | Ongeveer 0,26% tot 0,34% |
Kadaster | €400 tot €600 | Ongeveer 0,11% tot 0,17% |
Bankarrangementkosten | 0,5% tot 1% van de lening | Afhankelijk van de omvang van de lening |
Reserve na voltooiing | 6 tot 12 maanden hypotheektermijnen | Geen aankooppercentage |
De algemene aankoopkosten in Spanje bedragen doorgaans 8% tot 13% van de aankoopprijs , afhankelijk van de autonome regio, het type woning en de transactiestructuur, zoals beschreven in deze gids over onroerendgoedbelasting voor niet-ingezetenen in Spanje . Bestaande woningen zijn normaal gesproken onderworpen aan ITP (Input Tax Permit), terwijl nieuwbouwwoningen over het algemeen 10% btw plus AJD ( Annual Property Duty) met zich meebrengen. Dit onderscheid is dus belangrijk vanaf het eerste bod.
Een punt dat in veel spreadsheets voor kopers gecorrigeerd moet worden. Een hypotheek met een loan-to-value (LTV) ratio van 70% op € 350.000 betekent een eigen bijdrage van 30% van de prijs, waardoor de aanbetaling alleen al € 105.000 bedraagt. Wanneer belastingen, kosten, een eventueel verschil in taxatiewaarde en een reserve worden meegerekend, heeft de koper aanzienlijk meer liquide middelen nodig dan de genoemde aanbetaling doet vermoeden. De bewering dat de totale benodigde liquide middelen slechts 22% tot 25% van de prijs bedragen, klopt niet met dit uitgewerkte voorbeeld, omdat de aanbetaling zelf hoger ligt dan dat percentage.
Financiële discipline is essentieel voor het sluiten van deals: zorg dat de aanbetaling, belastingen, kosten, de voorziening voor het waardeverschil en de reserve na oplevering beschikbaar zijn vóór de ondertekening. Ga er niet vanuit dat de bank de lening zal verhogen omdat de contractprijs hoger is.
Het verschil tussen de taxatiewaarde en de hypotheek blijft het meest voorkomende probleem bij lastminutefinanciering. Als de taxateur een lager bedrag vaststelt, daalt het maximale leenbedrag van de kredietverstrekker en moet de koper opnieuw onderhandelen, bijbetalen of zich terugtrekken volgens de contractvoorwaarden.
Het aanvraagproces: van aanbod tot sleutels
Een hypotheek voor niet-ingezetenen aan de Costa Blanca duurt doorgaans 8 tot 12 weken vanaf het moment dat het bod is geaccepteerd tot de uiteindelijke afhandeling, hoewel de exacte volgorde afhangt van de kredietverstrekker, het onroerend goed en de gereedheid van de documenten.
- Hypotheekvooronderzoek: De kredietverstrekker of bemiddelaar beoordeelt uw inkomen, schulden, valuta en beschikbare middelen voordat u de hypotheek definitief afsluit.
- Reservering en beoordeling van de woning: De bank ontvangt het reserveringscontract en de woninginformatie, terwijl uw advocaat de juridische positie controleert.
- Taxatieafspraak: Een erkende taxateur regelt de taxatie. In de provincie Alicante kan het in het hoogseizoen 2 tot 3 weken duren voordat een afspraak kan worden gemaakt.
- Formele kredietbeoordeling: De kredietverstrekker analyseert het taxatierapport, de betaalbaarheid, de herkomst van de middelen en de nalevingsdocumenten.
- NIE- en overschrijvingscontroles: Eventuele ontbrekende NIE-gegevens moeten worden ingevuld en de bank kan bewijsmateriaal opvragen voor overschrijvingen van meer dan € 50.000 .
- Notariële akte en registratie: De koop- en hypotheekakte worden ondertekend, de gelden worden vrijgegeven zodra aan de voorwaarden is voldaan en de hypotheek wordt geregistreerd bij het Kadaster.
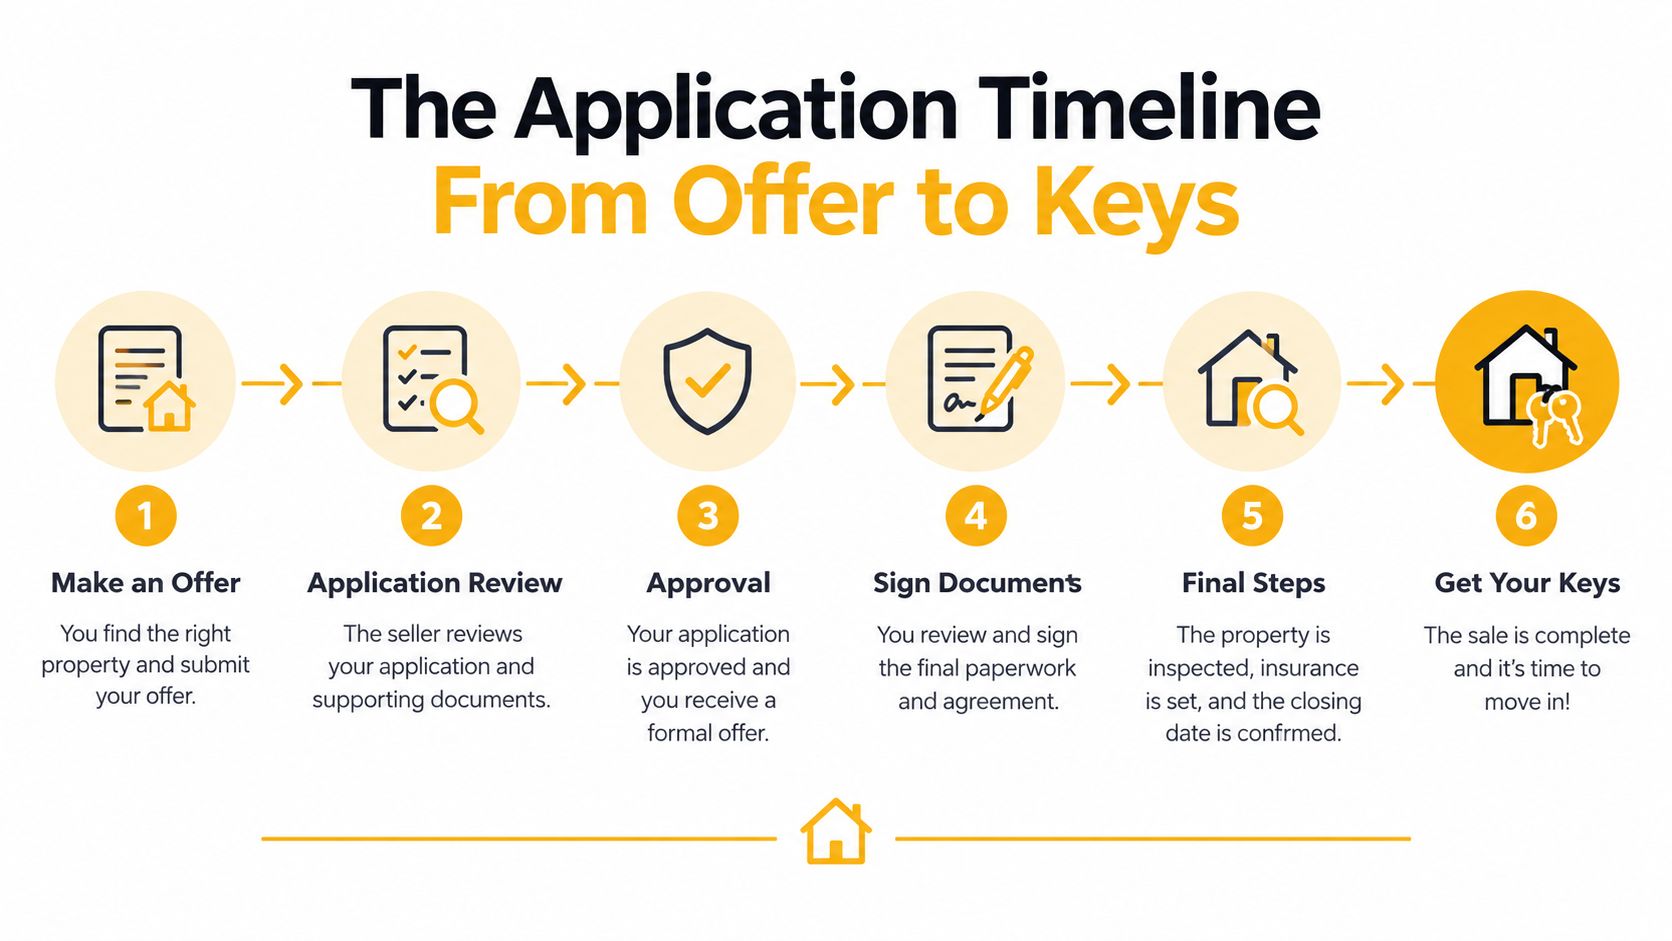
De wachttijd voor een afspraak voor een NIE-certificaat kan oplopen tot 4 tot 6 weken , dus pas een aanvraag indienen nadat je een woning hebt gevonden, zorgt voor onnodige druk. Een kredietverstrekker zal ook geen geld vrijgeven totdat de taxatie de toegestane LTV-marge bevestigt. Als de taxatie vertraging oploopt, de juridische beoordeling onvolledig is of de overdrachtsprocedure onduidelijk is, kan de notariële datum verschuiven.
Plan de taxatie zodra de bank de gegevens van het pand heeft goedgekeurd. Geef de advocaat en de hypotheekverstrekker dezelfde documenten met betrekking tot de herkomst van de financiering en plan geen reizen rond een opleveringsdatum totdat de bank bevestigt dat de hypotheekakte klaar is om te worden ondertekend.
Beslissen of een hypotheek in 2026 zinvol is
Een hypotheek is in 2026 zinvol voor een buitenlandse koper als de lener 35% tot 40% van de aankoopprijs in liquide middelen heeft, een stabiel buitenlands inkomen dat een stresstest van 3x doorstaat, en de duidelijke intentie heeft om de woning 5 tot 7 jaar aan te houden. Dit zijn mijn beslissingsdrempels, geen garanties van de kredietverstrekker. Ze beschermen de koper tegen het risico om afhankelijk te zijn van de maximaal theoretische lening.
De markt blijft belangrijk voor internationale kopers. CaixaBank Research meldde dat buitenlandse kopers in de twaalf maanden tot het eerste kwartaal van 2025 ongeveer 133.000 woningen hebben gekocht, wat neerkomt op 18,0% van de Spaanse woningverkopen . Het jaarverslag van de Banco de España biedt een breder perspectief op de financiering. Een sterke markt betekent echter niet dat elke leenbeslissing verstandig is.
Een hypotheek is minder aantrekkelijk als u 70% van een vakantiehuis financiert dat slechts vier weken per jaar wordt gebruikt. De kosten voor het aanhouden van het huis, het valutarisico, de rente en de beperkte liquiditeit bij verkoop kunnen zwaarder wegen dan het voordeel van het elders beleggen van kapitaal. De gemiddelde rente op nieuwe Spaanse hypotheken bedroeg 2,98% in mei 2026 , de gemiddelde looptijd was 25 jaar en 60,9% van de leningen had een vaste rente. Vergelijk het daadwerkelijke aanbod, niet het marktgemiddelde.
Drie vragen voordat u tekent
Kunnen niet-EU-burgers een Spaanse hypotheek krijgen? Ja, maar kredietverstrekkers controleren het inkomen, de valuta, de belastingdocumenten, de bestaande schulden en de herkomst van de middelen nauwkeuriger. Aanvragers van buiten de EU hebben vaak een gespecialiseerde kredietverstrekker of bemiddelaar nodig in plaats van een standaard aanvraag bij een bankfiliaal.
Kan de hypotheek de aankoopbelasting dekken? Meestal niet. Houd er rekening mee dat u de belastingen en de aankoopkosten apart moet financieren. Regionale regels betekenen dat de totale aankoopkosten, zoals hierboven vermeld, vaak 8% tot 13% kunnen bedragen.
Wat gebeurt er aan het einde van een periode met een vaste rente? Lees de hypotheekakte. Afhankelijk van het product kan de rente van de lening variabel worden, opnieuw worden berekend volgens de overeengekomen formule of kan er een nieuwe overeenkomst nodig zijn. Vraag om de berekening na de vaste renteperiode vóór het tekenen van het contract, niet pas wanneer de vaste renteperiode afloopt.
Als uw financiële reserves beperkt zijn, uw inkomen afhankelijk is van onzekere bonussen, of de aankoop alleen haalbaar is bij de maximale taxatiewaarde van de kredietverstrekker, wacht dan even. Een solide pand kan alsnog een miskoop blijken als de financiering geen ruimte laat voor wisselkoersschommelingen, reparaties of een vertraagd verhuurseizoen.
Als u een woning wilt kopen aan de Costa Blanca of in de omgeving van La Romana, kan AP Properties Spain u helpen bij de taxatie van de woning, het coördineren van de juridische en waarderingsstappen en het voorbereiden op de financiële eisen van de hypotheekverstrekker. Bezoek het team voordat u een reserveringscontract tekent, zodat uw hypotheekplan aansluit op de woning en uw financiële situatie.
Delen


