


Een huis kopen met contant geld in Spanje: een stapsgewijze handleiding voor 2026
Het meest gehoorde advies bij een contante aankoop is dat je de lastige stappen overslaat en de transactie binnen twee weken afrondt. Dat advies is echter gebaseerd op markten waar de kredietverstrekker de belangrijkste poortwachter is. In Spanje, en zeker voor een woning in La Romana aan de Costa Blanca, is dat een verkeerd uitgangspunt. Betalen zonder hypotheek schakelt de bank uit. Het heeft echter geen invloed op de eigendomsrechten, bestemmingsplannen, belastingen of registratie.
Als je een huis contant wilt kopen, beschouw de snelheid dan als een commercieel voordeel, niet als een juridische sluiproute. Verkopers houden van zekerheid. Je tekent nog steeds een notariële akte, betaalt overdrachtsbelasting en registreert je bij het Kadaster. Ik zou elke checklist negeren die stopt bij bewijs van financiële middelen en een bankoverschrijving. Het werk dat voorheen bij de kredietverstrekker lag, ligt nu bij jou en je advocaat.
Wat geld wegneemt en wat het nog steeds vereist
De meeste kopers denken dat een contant bod het juridische proces overslaat. Het slaat de bank over. Geen kredietverstrekker betekent geen hypotheekaanvraag, geen taxatie door de bank en geen goedkeuring van de lening. Dat verkort meestal de tijd tussen het bod en de overdracht, omdat niemand hoeft te wachten op een kredietbeslissing.
Wat hetzelfde blijft, is de overdracht zelf. Zoals de Spaanse overheidsrichtlijnen voor notarissen en kadastrale registers voorschrijven, wordt een huizenverkoop afgerond met een notariële akte die door een notaris wordt ondertekend. De notaris bekrachtigt de inhoud van de akte en stelt het formele document op waarmee de overdracht wordt vastgelegd. U controleert nog steeds de bevoegdheid en het eigendomsrecht van de verkoper, en de akte moet het onroerend goed en de overeengekomen koopsom correct registreren.
Stel, u koopt een bestaand appartement in La Romana. De verkoper accepteert het bod wellicht binnen enkele dagen, omdat er geen financieringsvoorbehoud is. De notariële afspraak, de belastingafhandeling en de inschrijving bij het kadaster duren echter nog steeds weken, niet een middag. Een snelle onderhandeling verkort de officiële procedures niet.
Een koper zonder hypotheek neemt geen bestaande hypotheek over, tenzij hij of zij daar zelf voor kiest. Volgens de officiële richtlijnen is het overnemen van een eerdere hypotheek optioneel, waardoor een contante transactie kan worden afgerond zonder dat die schuld op de nieuwe eigendomsakte rust.
Simpele test: Maak een lijst van de items die een bank normaal gesproken controleert, en noem vervolgens wie elk item controleert als er geen bank is.
Eigendomsrechten, hypotheken, bestemmingsplannen, bewoningsvergunningen en belastingverklaringen verdwijnen niet zomaar omdat u de prijs kunt betalen. Die zaken komen bij u op de onderhandelingstafel te liggen. Als u niet kunt achterhalen wie verantwoordelijk is voor elke betaling, is het bod nog niet definitief.
Hoe koop je een huis contant in Spanje, stap voor stap?
Beschouw de aankoop als een gecontroleerd juridisch en fiscaal proces. De handleiding van het Spaanse Ministerie van Volkshuisvesting voor het kopen van onroerend goed in Spanje adviseert om de nota simple te controleren, de fiscale verplichtingen te bevestigen, te tekenen in aanwezigheid van een notaris, de belastingen te betalen en de akte te registreren. Registratie is geen loutere administratieve rompslomp. Het biedt een betere bescherming tegen concurrerende claims en maakt de eigendomsoverdracht openbaar aanvechtbaar.
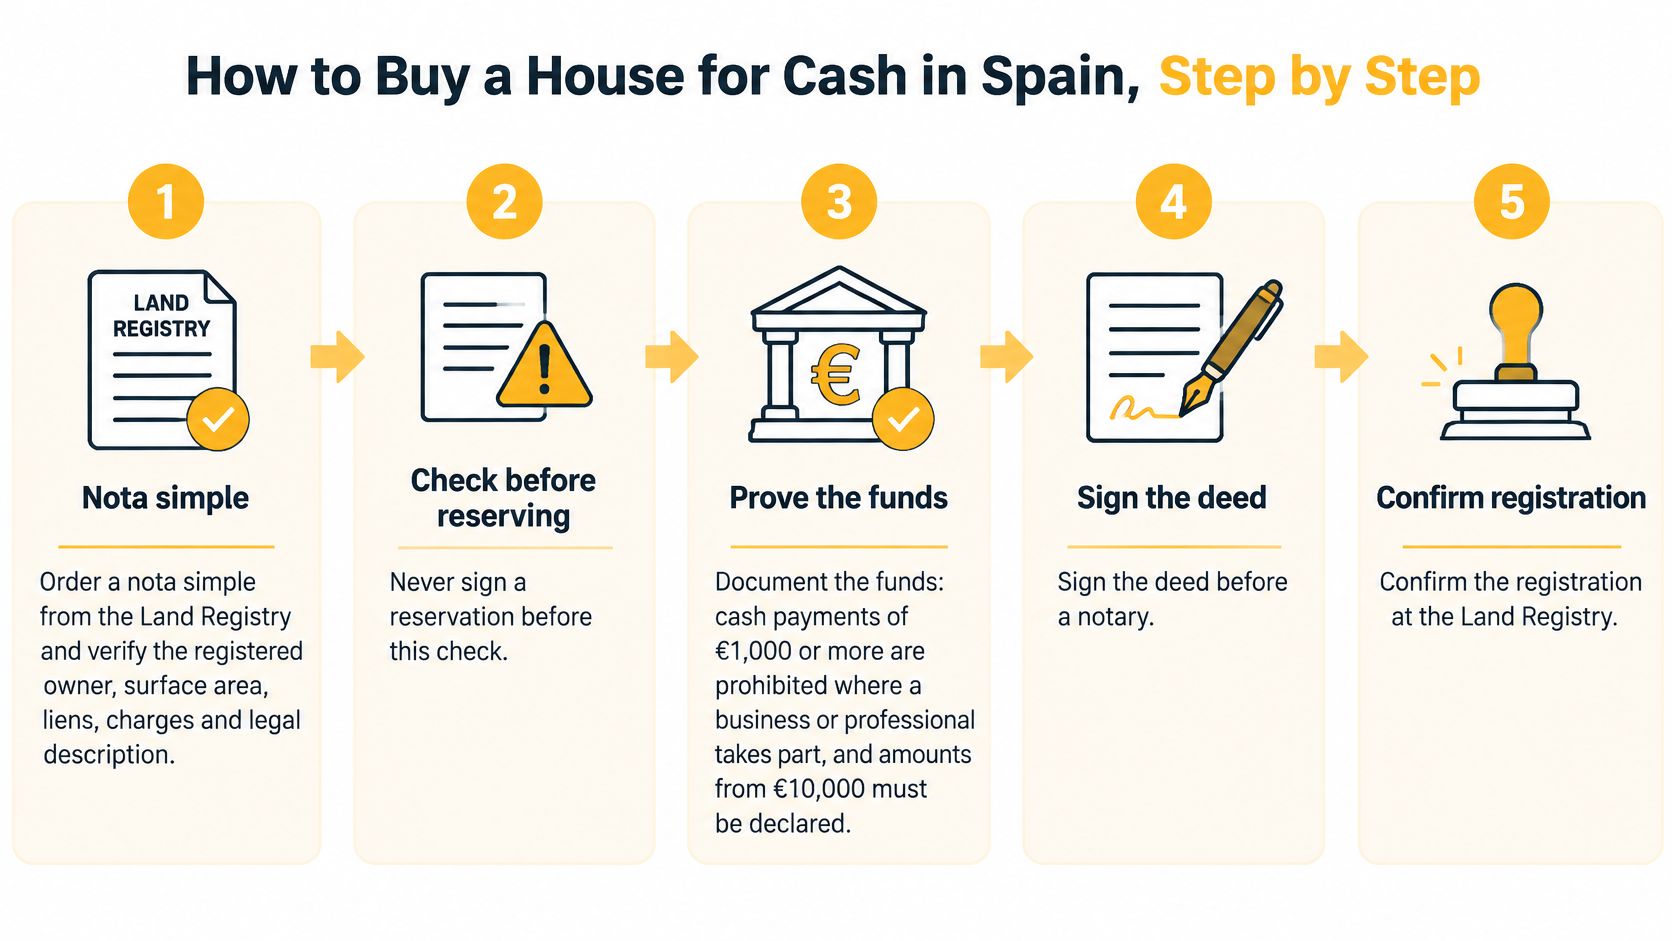
- Bestel een onafhankelijke nota simple bij het Kadaster en lees de geregistreerde eigenaar, de oppervlakte, eventuele hypotheken, lasten en de juridische omschrijving. Het gebruikelijke is dat je een voorbehoud ondertekent voordat je dit uittreksel ontvangt. Een mooie brochure is niet hetzelfde als het register.
- Vergelijk dat uittreksel met het kadaster, de bestemmingsstatus, bewoning, achterstallige servicekosten en onbetaalde onroerendgoedbelasting of andere gemeentelijke schulden. Vraag na of de woning wettelijk gebruikt mag worden zoals u van plan bent. Gaten in de bestemmingsplannen zijn een valkuil aan de Costa Blanca. Een gerenoveerde finca in de buurt van La Romana kan adverteren met een terras of aanbouw die nooit is geregistreerd, waardoor het officiële oppervlak kleiner is dan de vloer waarop u hebt gelopen.
- Laat uw eigen advocaat de reservering of het koopcontract controleren. De woning moet nauwkeurig worden omschreven en de aanbetaling moet afhankelijk zijn van een bevredigend due diligence-onderzoek. Als er een gebrek aan het licht komt, wacht dan even. Vraag de verkoper om de vergunning en onderhandel vervolgens over een prijsaanpassing of een voorwaarde voor de oplevering. Ga niet "het probleem pas oplossen nadat de sleutels zijn overhandigd".
- Controleer de aankoopbelasting voordat u een opleveringsdatum vastlegt. BTW is over het algemeen van toepassing op nieuwbouwwoningen die aan de voorwaarden voldoen. Overdrachtsbelasting is over het algemeen van toepassing op bestaande woningen. Als u de verkeerde belasting begroot, komt de afrekening bij de overdracht niet overeen met de eigendomsakte.
- Verzamel de documenten die de notaris nodig heeft: paspoort of NIE-nummer , bewijs van de herkomst van de gelden en de gegevens van de verkoper. Het standaardformulier gaat ervan uit dat de notaris uw belasting berekent en indient. De notaris bekrachtigt de akte. De belastingaangifte blijft uw verantwoordelijkheid, meestal via uw advocaat of belastingadviseur.
- Onderteken de notariële akte in aanwezigheid van de notaris. In de akte moeten de prijs en de betaalmethode worden vermeld, met een overzicht van de geldstromen dat overeenkomt met de overdracht.
- Betaal je belastingen. Bewaar alle bonnen. Een onbetaalde belastingaanslag is wat een correcte aangifte in de weg staat, niet een ontbrekende handtekening op de dag zelf.
- Dien de akte in bij het Kadaster en bewaar het bewijs van indiening. Stel één auditdossier samen: identiteitsdocumenten, documenten betreffende de herkomst van de gelden, bankafschriften, contractversies, belastingbewijzen, de ondertekende akte en de registratie bij het Kadaster. Inconsistente namen, een ontbrekende volmacht of een kadastrale fout leiden tot vertraging, niet het ontbreken van een hypotheek.
AP Properties Spain voorziet cliënten van de benodigde documentatie voor indiening bij een notaris, terwijl haar advocaten hen adviseren over de transactie en hun belangen behartigen.
Geen aanbetaling totdat stap 1 tot en met 3 zijn voltooid. Geld dat wordt overgemaakt vóór de registratie, de planologische controle en een voorwaardelijk contract, is geld waarover u later mogelijk moet onderhandelen.
BTW of overdrachtsbelasting voor een contante koper
De verdeling die de belastingheffing bepaalt, is eenvoudig. Bij een nieuwbouwwoning die door de projectontwikkelaar wordt verkocht, wordt btw betaald aan de verkoper, die deze vervolgens afdraagt aan de belastingdienst. Bij een bestaande woning wordt over het algemeen overdrachtsbelasting in plaats van btw betaald. Dat verschil is belangrijk wanneer je nieuwbouwwoningen in en rond La Romana en Alicante vergelijkt met bestaande appartementen en villa's een paar straten verderop.
De officiële richtlijnen voor de overdrachtsbelasting op onroerend goed vermelden dat het standaard btw-tarief voor woningen 10% is, terwijl officieel beschermde woningen of woningen die onder een publiek promotieprogramma vallen, in aanmerking kunnen komen voor een tarief van 4% .
Vastgoedzaak | Hoofdbelasting | Tarief |
|---|---|---|
Nieuwbouwwoning verkocht door een projectontwikkelaar | VAT | 10% standaard woontarief |
Officieel beschermde woningen (nieuwbouw) | VAT | 4% |
Wederverkoopwoning | Overdrachtsbelasting (ITP) | Vastgesteld door de autonome gemeenschap |
Nieuwbouwwoning | Zegelrecht (AJD) | Vastgesteld door de autonome gemeenschap |
De overdrachtsbelasting en zegelrechten worden vastgesteld door de autonome regio. Een koper in de regio Valencia dient het actuele lokale tarief te bevestigen met zijn of haar advocaat of gestor alvorens een budget op te stellen. Een tarief dat men zich herinnert van een andere regio, of van een aankoop van twee jaar geleden, is geen bedrag waarmee men zomaar een overschrijving kan doen.
Een vergelijking van €300.000
Neem twee woningen voor dezelfde overeengekomen prijs van €300.000 .
Bij wederverkoop betaalt u overdrachtsbelasting tegen het regionale tarief over de verkoopprijs. Er is geen btw verschuldigd over de verkoop van een bestaande woning. Bij nieuwbouw die door de projectontwikkelaar wordt verkocht, bedraagt de btw 10% ( € 30.000 ) en wordt er zegelrecht toegevoegd tegen het tarief van de autonome regio. Beschermde nieuwbouwwoningen met een btw-tarief van 4% hebben een andere berekening, en alleen als de woning daarvoor in aanmerking komt.
Notariskosten, kosten voor het kadaster, kosten voor juridisch onderzoek en bank- of valutawisselkosten komen bovenop beide betaalmethoden. Deze kosten maken geen deel uit van het belastingtarief en zijn niet optioneel, omdat u betaalt zonder lening.
De belastingen moeten worden betaald voordat de akte ter registratie wordt aangeboden. Een ondertekende akte in een map, waarbij de belasting nog niet is betaald, is geen voltooide koopovereenkomst.
Budgetteer de volledige contante kosten bovenop de prijs.
Begin met de overeengekomen prijs en tel daar vervolgens alle kostenposten bij op die een bank normaal gesproken pas na de afronding zou bekendmaken of achterhouden. Contant betalen laat die kostenposten niet verdwijnen. Het betekent alleen dat je ze zelf, op de dag zelf, financiert met geld dat je al hebt.
De regels die op één pagina moeten staan zijn:
- Aankoopbelasting: overdrachtsbelasting bij wederverkoop, of btw en zegelrecht bij nieuwbouw die aan de voorwaarden voldoet, tegen het tarief dat uw adviseur voor deze woning en deze wijk bevestigt.
- Notariskosten: deze worden berekend volgens het officiële tarief voor de akte die u ondertekent. Vraag daarom bij de notaris om een schriftelijke prijsopgave op basis van het ontwerp.
- Kadasterkosten: eveneens gebaseerd op tarieven en gekoppeld aan de waarde die voor registratie wordt aangeboden.
- Juridisch onderzoek: beoordeling van de nota simple, planningsvragen, contractaanpassingen en aanwezigheid bij de oplevering.
- Bankoverschrijving of valutaconversie: de kosten voor het overmaken van ponden, dollars of een andere valuta naar de betaalrekening, inclusief de toeslag die uw bank hanteert.
Notaris- en registratiekosten volgen de officiële tarieven, maar het bedrag varieert nog steeds afhankelijk van de prijs en de complexiteit van de akte. Vraag uw advocaat en het notariskantoor om schriftelijke prijsopgaven voordat u een rond bedrag als budget beschouwt.
Stel dat de wederverkoop is overeengekomen voor een vaste prijs. U reserveert de overdrachtsbelasting tegen het Valenciaanse tarief, schriftelijk bevestigd, en voegt daar de makelaarskosten en de overdrachtskosten aan toe. Dat bedrag is uw maximum, niet de vraagprijs. Ik zou ook een reserve aanhouden voor posten die kunnen verschuiven tussen reservering en oplevering, met name voor de wisselkoers als het geld nog niet in euro's is.
Betaal de aanbetaling pas nadat uw adviseurs u een schriftelijk totaalbedrag inclusief kosten hebben gegeven. Als dat totaalbedrag alleen mondeling wordt omschreven als "ongeveer tien procent extra", weet u nog niet wat de aankoop van dit huis met contant geld u gaat kosten.
Bewijs van financiële middelen, ondertekening van de akte en bevestiging van de registratie
Contant betalen maakt het kredietbeoordelingsproces van de kredietverstrekker overbodig. Het neemt echter niet de noodzaak weg om aan te tonen waar het geld vandaan komt, de eigendomsakte te controleren, de verschuldigde belasting te betalen of de registratie te bevestigen. In Spanje betekent contant betalen dat de betaling plaatsvindt met traceerbare middelen, niet met het overhandigen van bankbiljetten: de richtlijnen van de Spaanse belastingdienst voor contante betalingen leggen de beperkingen uit wanneer het om een bedrijf of professional gaat.
Het spoor van de gelden
Uw advocaat, notaris en bank willen mogelijk inzicht krijgen in de herkomst van de aankoopgelden en hoe deze op de rekening zijn terechtgekomen. Maak waar mogelijk gebruik van een bankoverschrijving vanaf een rekening op uw eigen naam en bewaar documenten die de herkomst van het geld aantonen, zoals salaris, spaargeld, verkoopopbrengsten, erfenis of de liquidatie van een belegging.
Vermijd onduidelijke betalingen via derden, onverklaarde gesplitste overboekingen en niet-gedocumenteerde schenkingen. Elk van deze zaken kan vragen oproepen en de afhandeling vertragen. Regel de overboeking vroeg genoeg zodat de ontvangende bank de controles kan uitvoeren; een betaling op vrijdag die op maandag moet worden ondertekend, laat weinig ruimte over om een eventuele blokkering op te heffen.
Als u van plan bent contant geld of waardepapieren aan toonder de Spaanse grens over te brengen, controleer dan vóór vertrek de aangiftevereisten van de schatkist. Een overschrijving via het banksysteem biedt u een duidelijk betalingsbewijs zonder dat u contant geld hoeft mee te nemen.
De akte die de controle uitoefent
Een privéovereenkomst kan de partijen binden als de voorwaarden en het bestaan ervan bewezen kunnen worden, maar de overdracht wordt geformaliseerd in een notariële akte. De officiële richtlijnen voor contracten in de vastgoedsector leggen uit dat, wanneer er tegenstrijdige kopieën bestaan nadat een ambtenaar zoals een notaris betrokken is geweest, de versie in de officiële registers prevaleert. Voor een internationale koper is het verstandig om de definitieve akte, inclusief de formulering en de betalingsvoorwaarden, vóór ondertekening te controleren.
Vergelijk de namen, de omschrijving van het onroerend goed, de prijs en de betalingsmethode met het koopcontract. Vraag vooraf om een conceptakte en wijs op eventuele discrepanties vóór de afspraak. Een vertaalde reserveringsdocument vervangt niet het controleren van de tekst die u gaat ondertekenen.
Neem bij de notaris uw paspoort of NIE-nummer mee en bevestig dat het overschrijvingsbewijs overeenkomt met het bedrag in de akte. Vraag na ondertekening om een schriftelijke bevestiging dat de verschuldigde belasting is betaald en dat de akte is ingediend bij het Kadaster. Controleer de afrekening en de vrijgavevoorwaarden in het contract voordat het geld wordt overgemaakt.
AP Properties Spain begeleidt kopers gedurende het gehele aankoopproces, terwijl de advocaten adviseren over de transactie en de belangen van de koper. Het bedrijf en de advocaten kunnen cliënten ook helpen bij het aanvragen van een NIE, een verblijfsvergunning en een Spaanse bankrekening.
Bewaar de belangrijkste voltooiingsdocumenten bij elkaar:
- Ondertekende akte , die overeenkomt met het concept dat u hebt bekeken.
- Overdrachtsbewijs , afgestemd met de prijs en betalingsvoorwaarden van de akte.
- Belastingbewijs voor de van toepassing zijnde aankoopbelasting.
- Er is een bewijs van registratie ingediend waaruit blijkt dat de akte is overgelegd.
Een contante aankoop is nog steeds afhankelijk van een gedocumenteerde geldstroom, een nauwkeurige akte en de afhandeling na ondertekening. Zonder die documenten is het juridische en registratiewerk niet verdwenen, zelfs niet bij betaling zonder hypotheek.
AP Properties Spain begeleidt kopers gedurende het gehele aankoopproces aan de Costa Blanca en Costa Cálida. Neem contact op met ons team om de verschillende stappen te bespreken voordat u een aanbetaling doet voor een huis in La Romana, Alicante of elders aan de kust. Bezoek de website van AP Properties Spain om dat gesprek te starten.
Delen


