


Kredyt hipoteczny w Hiszpanii dla cudzoziemców: praktyczny przewodnik
Znalazłeś dom szeregowy, ustaliłeś cenę i zacząłeś marzyć o weekendach na Costa Blanca. Następnie pożyczkodawca prosi o Twoje zagraniczne zeznania podatkowe, kwestionuje walutę Twojej pensji i wysyła własnego rzeczoznawcę, aby ocenił, czy nieruchomość jest warta tyle, ile zgodziłeś się zapłacić. W tym momencie fraza „kredyt hipoteczny w Hiszpanii dla obcokrajowców” przestaje być wyszukiwanym hasłem, a staje się ćwiczeniem planowania kapitału.
Zagraniczni nabywcy mogą uzyskać hiszpańskie kredyty hipoteczne, ale bank ocenia wnioskodawcę, dochód, walutę, nieruchomość i dokumenty jako jedno ryzyko. W 2022 roku cudzoziemcy byli zaangażowani w około 90 000 transakcji zakupu nieruchomości , co stanowiło 13,8% wszystkich transakcji w Hiszpanii , a jednocześnie zaciągnęli ponad 30 500 kredytów hipotecznych na mieszkania , według analizy danych College of Registrars przeprowadzonej przez CaixaBank Research . Rynek jest aktywny, ale kredytodawcy nadal traktują wnioski osób niebędących rezydentami jako przypadki szczególne.
Niniejszy przewodnik koncentruje się na Costa Blanca , w tym na prowincji Alicante i okolicach La Romana. Nie opisuje on konkretnego projektu. Wyjaśnia on pełen obraz finansowania, od wskaźnika LTV i ryzyka wyceny, po podatki regionalne, zasady dochodowe, wybór pożyczkodawcy i decyzję o zaciągnięciu pożyczki.
Wejście do banku na Costa Blanca jako zagraniczny nabywca
Para Brytyjsko-Szwedów po czterdziestce wchodzi do oddziału Banco Sabadell na Costa Blanca. Od lat spędzają wakacje w Jávea i teraz mają wydrukowany wniosek o wynajem domu szeregowego w Moraira za 310 000 euro . Chcą drugiego domu, z okazjonalnym dochodem z wynajmu wakacyjnego, i oczekują, że rozmowa rozpocznie się od kwestii oprocentowania.
Nie, nie.
Kierownik oddziału zaczyna od pięciu pytań praktycznych:
- Czy możesz udowodnić zadeklarowane dochody?
- Czy posiadasz numer NIE?
- Jakie posiadasz długi?
- W jakiej walucie otrzymujesz wynagrodzenie?
- Czy będziesz wykorzystywać nieruchomość na wakacje, na wynajem długoterminowy, czy na oba te cele?
Odpowiedzi decydują o tym, czy wniosek jest prosty, czy wymaga specjalistycznego podejścia. Stały pracownik etatowy, opłacany w euro, przedstawia bardziej przejrzystą dokumentację niż osoba samozatrudniona, której dochody są rozdzielone między waluty. Kupujący z udokumentowanym śladem depozytu daje bankowi pewność, że środki na sfinalizowanie transakcji są legalne i dostępne. Kupujący, który twierdzi, że dochód z wynajmu wystarczy na spłatę kredytu hipotecznego, musi wykazać, że plan jest wiarygodny, a nie optymistyczny.
Co tak naprawdę testuje kierownik oddziału
Menedżer nie zadaje tych pytań, żeby nawiązać rozmowę. Każda odpowiedź ujawnia inne ryzyko ubezpieczeniowe.
Zadeklarowany dochód pozwala bankowi zweryfikować zdolność kredytową i zgodność z przepisami podatkowymi. Numer NIE , czyli zagraniczny numer identyfikacyjny, łączy nabywcę z hiszpańską administracją nieruchomości, bankowością i podatkami. Istniejące zadłużenie wpływa na kwotę dostępną na nowy kredyt hipoteczny, nawet jeśli zadłużenie to jest zaciągnięte w Wielkiej Brytanii, Szwecji lub innym kraju.
Waluta ma znaczenie, ponieważ kredytobiorca zarabiający w funtach szterlingach, koronach szwedzkich lub innej walucie spoza euro jest narażony na wahania kursów walutowych. Bank musi rozważyć, czy przyszłe raty będą przystępne, jeśli kurs walutowy zmieni się na niekorzyść kredytobiorcy. Przeznaczenie nieruchomości również ma znaczenie. Dom wakacyjny o ograniczonym przeznaczeniu osobistym jest oceniany inaczej niż nieruchomość, której plan spłaty w dużym stopniu zależy od dochodów z wynajmu.
Zasada praktyczna: Bank udziela pożyczki na podstawie udokumentowanego profilu finansowego i akceptowalnej nieruchomości, a nie na podstawie entuzjazmu wobec Costa Blanca.
Ta para może ostatecznie otrzymać ofertę. Może również odkryć, że uzgodniona cena, wycena, dowody dochodowe i rezerwa gotówkowa nie są ze sobą zgodne. Pozostała część poradnika dotyczy tych czterech punktów, ponieważ to zachowanie oddziału, a nie broszura marketingowa, dyktuje, jak wygląda zagraniczny kredyt hipoteczny.
Podstawowe terminy dotyczące kredytów hipotecznych, które powinien znać każdy zagraniczny nabywca
Finansowanie nieruchomości w Hiszpanii staje się łatwiejsze, gdy słownictwo jest jasne. Miej te sześć terminów przed oczami, porównując oferty.
Status nierezydenta określa Twoją sytuację podatkową, a nie obywatelstwo czy wizę. Turysta może kupić nieruchomość i ubiegać się o finansowanie bez konieczności uzyskania statusu rezydenta podatkowego w Hiszpanii. Wyobraź sobie, że to różnica między wizytą w danym kraju a rozliczaniem się z głównych podatków.
Współczynnik LTV ( Loan-to-Value ) to procent wartości nieruchomości finansowanej przez bank. Jeśli pożyczkodawca oferuje LTV na poziomie 65%, pokrywasz pozostałe 35% ceny przed podatkami i opłatami. Jest to podobne do zakupu samochodu z dużym wkładem własnym, z tą różnicą, że pożyczkodawca sprawdza również wartość nieruchomości.
Wycena , zwana tasación , to bankowa wycena nieruchomości. Nie jest ona automatycznie taka sama jak wynegocjowana cena. Jeśli zgodzisz się zapłacić więcej niż przewiduje wycena, bank zazwyczaj oblicza maksymalną kwotę kredytu na podstawie niższej kwoty. Ta różnica staje się Twoją odpowiedzialnością.
ITP , czyli podatek od przeniesienia własności od transakcji z nieruchomościami z drugiej ręki , to podatek od przeniesienia własności od nieruchomości z drugiej ręki. Najprostszym porównaniem jest podatek od czynności cywilnoprawnych od nieruchomości z drugiej ręki, chociaż hiszpański system obliczania podatku opiera się na przepisach właściwej wspólnoty autonomicznej.
AJD , czyli Actos Jurídicos Documentados , to opłata skarbowa związana z określonymi dokumentami prawnymi, w tym dokumentacją hipoteczną. Należy ją traktować jako odrębną opłatę od podatku od przeniesienia własności. Dokładne traktowanie i odpowiedzialność za opłaty związane z hipoteką zależą od transakcji i obowiązującego prawa.
NIE , czyli Número de Identidad de Extranjero , to numer identyfikacyjny cudzoziemca w Hiszpanii. Działa podobnie do hiszpańskiego numeru identyfikacji podatkowej. Będzie potrzebny do zakupu nieruchomości i związanej z tym administracji, a kredytodawcy często proszą o niego przed rozpatrzeniem wniosku.
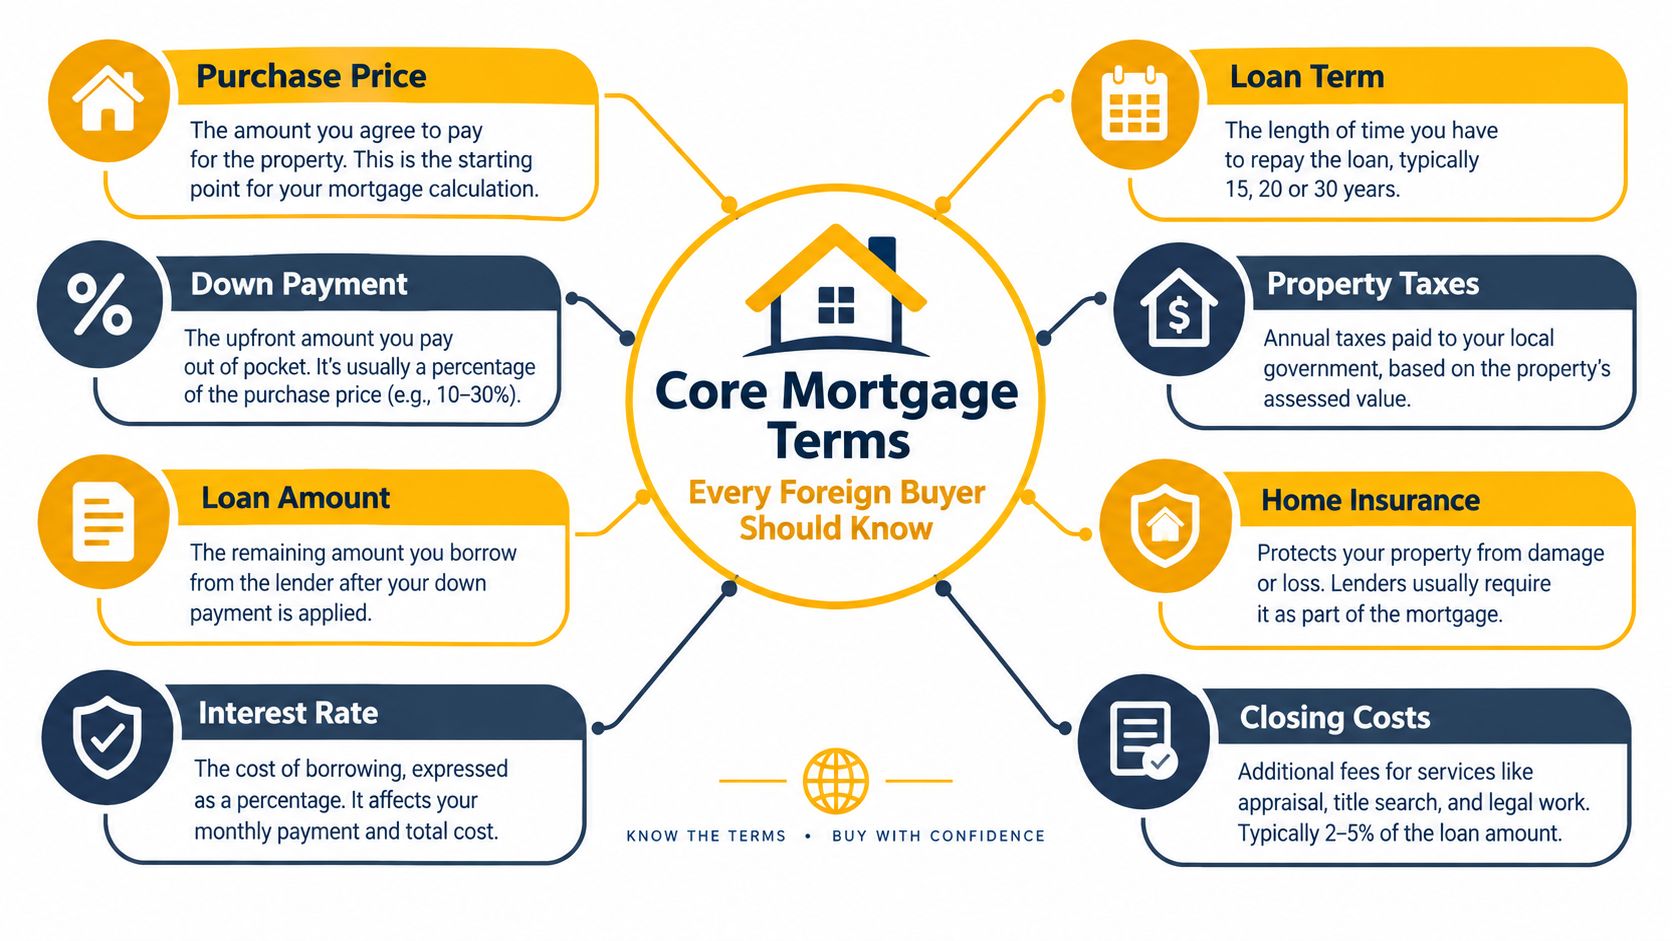
Definicje te kontrolują późniejsze obliczenia. Status nierezydenta wpływa na politykę kredytodawcy, wskaźnik LTV określa kapitał, podatek dochodowy może powodować lukę w finansowaniu, a ITP, AJD i NIE kształtują wymogi prawne i gotówkowe. Jeśli któryś z tych terminów jest niejasny, należy się wstrzymać przed podpisaniem umowy rezerwacyjnej.
Ile tak naprawdę możesz pożyczyć
W przypadku większości nabywców spoza kraju, zdolność kredytowa jest oceniana na podstawie trzech odrębnych kryteriów. Zdanie jednego z nich nie gwarantuje zatwierdzenia wniosku, ponieważ pożyczkodawca wymaga również zadowalającej wyceny nieruchomości i kompletnego zestawienia źródeł finansowania.
Test właściwości
Standardowy zakres kredytu dla nierezydentów wynosi od 60% do 70% LTV , a wysokość kredytu jest zazwyczaj oparta na niższej z dwóch wartości: ceny zakupu lub wyceny bankowej. Nieruchomość uzgodniona na 300 000 euro i wyceniona na 290 000 euro nie otrzymuje takiego samego maksymalnego kredytu jak nieruchomość wyceniona na podstawie ceny kontraktowej.
Załóżmy, że kredytodawca akceptuje 65% LTV przy wycenie 290 000 euro . Kredyt hipoteczny wyniósłby 188 500 euro , co oznacza, że kupujący musi wnieść około 111 500 euro na poczet ceny przed podatkami i opłatami. Uzgodniona cena wynosi 300 000 euro, więc różnica w wycenie nie jest oczywista. Zmienia ona natychmiast wkład gotówkowy.
Test przystępności cenowej
Kredytodawcy zazwyczaj oceniają całkowitą obsługę zadłużenia na podstawie dochodu, przy czym w przypadku nabywców zagranicznych limit ten często wynosi od 30% do 35% miesięcznego dochodu netto . Bank rozpatruje proponowany kredyt hipoteczny w Hiszpanii w zestawieniu z istniejącymi kredytami i innymi udokumentowanymi zobowiązaniami. Może również ocenić zdolność kredytową przy mniej korzystnych założeniach dotyczących oprocentowania, zamiast opierać się wyłącznie na wpłacie początkowej.
Para zarabiająca 5500 euro netto miesięcznie może komfortowo obsługiwać pożyczkę w wysokości 190 000 euro w ramach modelu kredytodawcy, podczas gdy pożyczka w wysokości 240 000 euro może zostać odrzucona po przeprowadzeniu przez bank oceny zdolności kredytowej. Dane te ilustrują logikę oceny zdolności kredytowej, a nie deklarowaną akceptację. Istniejące zadłużenie, wiek, okres kredytowania, waluta i stabilność dochodów mogą wpłynąć na wynik.
Kierowca | Praktyczna zasada | Wartość obliczona (majątek o wartości 300 000 euro) |
|---|---|---|
Wskaźnik LTV | 60% do 70% dla wielu osób niebędących rezydentami | 65% z wyceny 290 000 euro = 188 500 euro |
Podstawa wyceny | Niższa z cen lub wyceny | Wycena 290 000 euro, a nie cena 300 000 euro |
Wkład kupującego w cenę | Saldo po spłacie kredytu hipotecznego | Około 111 500 euro |
Obsługa długu | Zwykle około 30% do 35% dochodu netto | Dochód netto w wysokości 5500 euro może łatwiej utrzymać kwotę 190 000 euro niż 240 000 euro |
Test widoczności dochodów
Bank chce, aby dochód był monitorowany, zrozumiały i mógł być na bieżąco oceniany. Osoby ubiegające się o pożyczkę na etacie zazwyczaj dostarczają umowy o pracę, paski wypłat i zeznania podatkowe. Osoby prowadzące działalność na własny rachunek muszą odpowiedzieć na więcej pytań, ponieważ pożyczkodawca musi oddzielić dochód z działalności gospodarczej od dywidend, zysków jednorazowych lub zatrzymanych środków pieniężnych firmy.
Wynagrodzenie z wysokimi premiami stwarza podobny problem. Bank może obniżyć wynagrodzenie zmienne, jeśli nie jest ono spójne lub wystarczająco udokumentowane. Dochód z wynajmu może pomóc, ale tylko wtedy, gdy wnioskodawca udokumentuje własność, umowy najmu, wpływy i rozliczenia podatkowe. Wielowalutowość to dodatkowy problem, ponieważ bank musi ocenić ryzyko kursowe.
Luka w wycenie to punkt, w którym wiele transakcji kończy się fiaskiem. Kupujący skupiają się na wskaźniku LTV, a potem odkrywają, że ich wycena jest niższa niż cena kontraktowa, a ich dostępne środki nie wystarczają na pokrycie różnicy. Wczesne zlecenie wyceny i uzależnienie umowy rezerwacyjnej od finansowania może zabezpieczyć transakcję.
Dokumenty, których pożyczkodawcy oczekują od zagranicznych wnioskodawców
Zagraniczny wniosek o kredyt hipoteczny rozpatrzony pozytywnie lub negatywnie z powodu jakości dokumentów. Banki nie przejmują się dużą teczką, jeśli wyciągi są niekompletne, lata podatkowe się nie zgadzają lub depozytu nie można zlokalizować.
Tożsamość i miejsce zamieszkania
Przygotuj paszport , numer NIE oraz, jeśli jest dostępny, empadronamiento lub dowód potwierdzający Twój hiszpański adres zamieszkania. Pożyczkodawca musi zidentyfikować każdego pożyczkobiorcę i ustalić, czy dochód i zobowiązania podatkowe znajdują się w Hiszpanii, czy za granicą. Status nierezydenta nie zwalnia z obowiązku identyfikacji. Zwiększa natomiast potrzebę jasności.
Dochody i zatrudnienie
Pracownicy powinni przedstawić aktualne paski wypłat, umowę o pracę, zeznania podatkowe oraz odpowiednie roczne zaświadczenie o dochodach, takie jak P60 lub równoważne. Osoby prowadzące działalność na własny rachunek zazwyczaj potrzebują osobistych zeznań podatkowych, rachunków firmowych (jeśli dotyczy) oraz zaświadczenia z właściwego urzędu skarbowego.
Analitycy ubezpieczeniowi korzystają z pasków wypłat, aby potwierdzić wysokość wynagrodzenia, rodzaj umowy i ciągłość zatrudnienia. Zeznania podatkowe pomagają im uzgodnić zadeklarowane dochody z kwotami widniejącymi na rachunkach bankowych. W przypadku pracowników otrzymujących wysokie premie, należy przedstawić jasne dowody potwierdzające, czy wynagrodzenie zmienne ma charakter cykliczny. Nie należy polegać na ustnych wyjaśnieniach po otrzymaniu zapytania od banku.
Ślad aktywów i depozytów
Zagraniczni nabywcy zazwyczaj dostarczają wyciągi bankowe ze swojego kraju pochodzenia oraz wszelkie hiszpańskie konta, wyciągi z portfela inwestycyjnego oraz dowody pochodzenia depozytu. Żądana historia może obejmować kilka miesięcy, w zależności od pożyczkodawcy i profilu.
Ślad depozytu jest częstym powodem wstrzymania rozpatrywania wniosków . Przelew z rachunku inwestycyjnego, darowizna rodzinna, sprzedaż nieruchomości lub rachunek firmowy wymagają udokumentowania. Przelej środki wcześnie i przechowuj dokumentację transakcji. Duże przelewy mogą budzić wątpliwości co do zgodności, jeśli bank nie będzie w stanie powiązać pieniędzy z identyfikowalnym źródłem.
Informacje o nieruchomości
Kredytodawca zazwyczaj będzie wymagał podpisanej umowy rezerwacyjnej, noty prostej , szczegółów nieruchomości, certyfikatu energetycznego (jeśli dotyczy) oraz ostatecznej wyceny bankowej. Nota prosta pozwala bankowi i prawnikowi na sprawdzenie własności, opłat i informacji rejestrowych przed sfinalizowaniem transakcji.
Czysta dokumentacja majątkowa nie zrekompensuje słabych dowodów na dochody, ale niejasna dokumentacja majątkowa może zniweczyć wniosek nawet silnego wnioskodawcy. Skorzystaj z niezależnej reprezentacji prawnej, aby ktoś chronił Twoje interesy, zamiast zajmować się wymaganiami banku.
Dokumenty prawne i administracyjne
Dokumenty w języku innym niż hiszpański mogą wymagać tłumaczenia przysięgłego na język hiszpański . Niektóre dokumenty wymagają również apostille zgodnie z Konwencją Haską. Zapytaj pożyczkodawcę i prawnika, które dokumenty wymagają formalnego tłumaczenia lub uwierzytelnienia, zanim je zamówisz, ponieważ wymagania różnią się w zależności od dokumentu i kraju, który go wydał.
Uporządkuj wniosek według kategorii, nazwij każdy plik jasno i dołącz kompletne strony. Pożyczkodawca może ocenić trudny profil dochodowy; nie jest w stanie ocenić dokumentów, które docierają fragmentarycznie.
Gdzie złożyć wniosek i który pożyczkodawca pasuje do Twojego profilu
Najniższa reklamowana stopa procentowa niekoniecznie jest najskuteczniejszą opcją kredytu hipotecznego. Pożyczkodawca, który akceptuje walutę, w której zarabiasz, rodzaj nieruchomości i dokumenty, jest bardziej przydatny niż bank, który oferuje niższe oprocentowanie, ale odrzuca Twój wniosek po wycenie.
Kanał | Typowy pułap LTV | Waluta | Akceptacja spoza UE | Oferta do decyzji | Najlepiej pasuje |
|---|---|---|---|---|---|
Hiszpański bank detaliczny | Często od 60% do 70% dla osób niebędących rezydentami | Zwykle najsilniejsze przy dochodzie w euro | Selektywny | Może być wydajny z kompletnym plikiem | Kupujący zatrudnieni w UE z czystym dochodem |
Międzynarodowy pożyczkodawca lub biuro specjalistyczne | Zależne od profilu, zwykle w zakresie nierezydentów | Większa elastyczność może być dostępna | Ogólnie bardziej przychylny | Często dostosowane, a nie standaryzowane | Obywatele spoza UE i złożone zarobki |
Niezależny broker kredytowy | Zależy od pożyczkodawcy panelowego | Możliwość dopasowania pożyczkodawcy do waluty | Przydatne w przypadkach specjalistycznych | Porównanie paneli może ograniczyć liczbę nieodpowiednich zastosowań | Osoby zarabiające zdalnie, osoby prowadzące działalność na własny rachunek i osoby dokonujące zakupów o większej wartości |
Hiszpańskie banki detaliczne mogą oferować atrakcyjne ceny, jeśli wnioskodawca ma stabilne zatrudnienie w UE, przejrzyste rozliczenia podatkowe i posiada konwencjonalną nieruchomość. Ich procedury mogą być mniej komfortowe w przypadku skomplikowanych struktur biznesowych, wynagrodzeń w walutach innych niż euro lub dochodów pochodzących z kilku źródeł.
Międzynarodowi pożyczkodawcy i specjalistyczne biura dla osób niebędących rezydentami są często lepiej przygotowane do obsługi wnioskodawców spoza UE, osób zarabiających zdalnie oraz nabywców, których dochody wymagają dokładniejszego wyjaśnienia. Mogą również czuć się bardziej komfortowo dopasowując pożyczkę do nieruchomości o wyższej wartości, ale pożyczkobiorca nadal musi posiadać wysoki wkład własny, uzasadnioną wycenę i jasną zdolność kredytową.
Niezależny broker działający w ramach panelu wielobankowego może przetestować sprawę w kontekście kilku polis przed złożeniem pełnego wniosku. Ma to znaczenie, gdy jeden bank odrzuca dochód z wynajmu, udziela rabatów lub nie akceptuje konkretnej waluty. Broker nie zastępuje dokumentacji, a osoba wnioskująca bezpośrednio do banku może utracić dostęp do korzyści wynikających z panelu w zakresie stawek i warunków.
Moja rekomendacja: Korzystaj z hiszpańskiego banku detalicznego tylko wtedy, gdy Twój dochód, rezydencja podatkowa i waluta są proste. Obywatele spoza UE, osoby samozatrudnione, osoby zarabiające zdalnie lub nabywcy akcji premium powinni zacząć od specjalistycznego biura maklerskiego lub niezależnego brokera.
AP Properties Spain może również pomóc kupującym w koordynacji wyboru nieruchomości, negocjacji, wsparciu prawnym i praktycznych rozmowach dotyczących finansowania na Costa Blanca i Costa Cálida. Nie jest pożyczkodawcą, dlatego traktuj jego rolę jako koordynację transakcji, a nie zatwierdzanie kredytu hipotecznego.
Rzeczywiste koszty zakupu i finansowania nieruchomości w Hiszpanii
Kupujący spoza kraju powinien oddzielić trzy rodzaje gotówki: depozyt , podatki i opłaty związane z zakupem oraz rezerwy potrzebne po zakończeniu budowy. Kredyt hipoteczny zazwyczaj pokrywa tylko część ceny nieruchomości, a nie cały kapitał.
W przypadku nieruchomości z rynku wtórnego o wartości 350 000 euro we Wspólnocie Walenckiej , poniższa ilustracja zakłada 70% kredytu hipotecznego i 10% podatku od nieruchomości (ITP). Regionalne przepisy podatkowe różnią się, dlatego przed podjęciem decyzji należy skonsultować się z prawnikiem lub doradcą podatkowym w celu potwierdzenia odpowiedniej kwoty.
Pozycja kosztowa | Kwota (EUR) | % ceny |
|---|---|---|
30% depozytu | 105 000 euro | 30% |
ITP przy założeniu 10% | 35 000 euro | 10% |
AJD w wysokości 1,5% wartości aktu hipotecznego, w przybliżeniu | 1575 euro | 0,45% |
Wycena | od 350 do 500 euro | Około 0,10% do 0,14% |
Notariusz | od 900 do 1200 euro | Około 0,26% do 0,34% |
Rejestr gruntów | od 400 do 600 euro | Około 0,11% do 0,17% |
Opłata za aranżację bankową | od 0,5% do 1% pożyczki | Zależy od wielkości pożyczki |
Rezerwa po zakończeniu budowy | Raty kredytu hipotecznego od 6 do 12 miesięcy | Nie jest to procent zakupu |
Koszty nabycia w Hiszpanii zazwyczaj sięgają od 8% do 13% ceny zakupu , w zależności od wspólnoty autonomicznej, rodzaju nieruchomości i struktury transakcji, jak opisano w niniejszym przewodniku po podatku od nieruchomości dla osób niebędących rezydentami Hiszpanii . Nieruchomości z drugiej ręki zazwyczaj podlegają podatkowi ITP, natomiast nowe budynki zazwyczaj obejmują 10% VAT plus AJD , co sprawia, że rozróżnienie to jest istotne już od pierwszej oferty.
W wielu arkuszach kalkulacyjnych kupujących należy skorygować jeden punkt. Kredyt hipoteczny z 70% wartością nieruchomości (LTV) na kwotę 350 000 euro pozostawia 30% wkładu w cenę, więc sam wkład własny wynosi już 105 000 euro . Po doliczeniu podatków, opłat, ewentualnej luki w wycenie i rezerwy, kupujący potrzebuje znacznie większej płynności, niż sugeruje podstawowy wkład własny. Twierdzenie, że całkowity wymóg wynosi zaledwie 22% do 25% ceny, nie pasuje do tego przykładu, ponieważ sam wkład własny przekracza ten przedział.
Dyscyplina gotówkowa zamyka transakcje: Utrzymuj depozyt, podatki, opłaty, odpisy z tytułu luki w wycenie i rezerwę po finalizacji przed podpisaniem umowy. Nie zakładaj, że bank zwiększy kwotę kredytu z powodu wyższej ceny kontraktowej.
Luka w wycenie pozostaje najczęstszym problemem finansowania w ostatniej chwili. Jeśli rzeczoznawca zanotuje niższą kwotę, maksymalna kwota kredytu hipotecznego spada, a kupujący musi renegocjować warunki umowy, dopłacić gotówkę lub wycofać się z niej.
Harmonogram aplikacji od oferty do otrzymania kluczy
W przypadku kredytu hipotecznego dla osób spoza Costa Blanca od momentu zaakceptowania oferty do momentu sfinalizowania transakcji upływa zazwyczaj od 8 do 12 tygodni , jednak dokładna kolejność zależy od pożyczkodawcy, nieruchomości i przygotowania dokumentów.
- Wstępna ocena kredytu hipotecznego: Kredytodawca lub pośrednik sprawdza dochody, zobowiązania, walutę i dostępną gotówkę, zanim podejmiesz pełną decyzję.
- Przegląd rezerwacji i nieruchomości: Bank otrzymuje umowę rezerwacyjną i informacje o nieruchomości, podczas gdy Twój prawnik sprawdza sytuację prawną.
- Rezerwacja wyceny: Wycenę ustala uprawniony rzeczoznawca. W prowincji Alicante terminy mogą trwać od 2 do 3 tygodni w szczycie sezonu.
- Formalna ocena kredytowa: Pożyczkodawca analizuje wycenę, zdolność kredytową, źródło środków i dokumenty zgodności.
- NIE i czeki przelewowe: Wszelkie brakujące dokumenty NIE muszą zostać uzupełnione, a bank może zażądać dowodu przelewów powyżej 50 000 EUR .
- Notariusz i rejestracja: Podpisywane są akty kupna i hipoteki, środki pieniężne zostają wypłacone po spełnieniu określonych warunków, a hipoteka zostaje zarejestrowana w rejestrze nieruchomości.
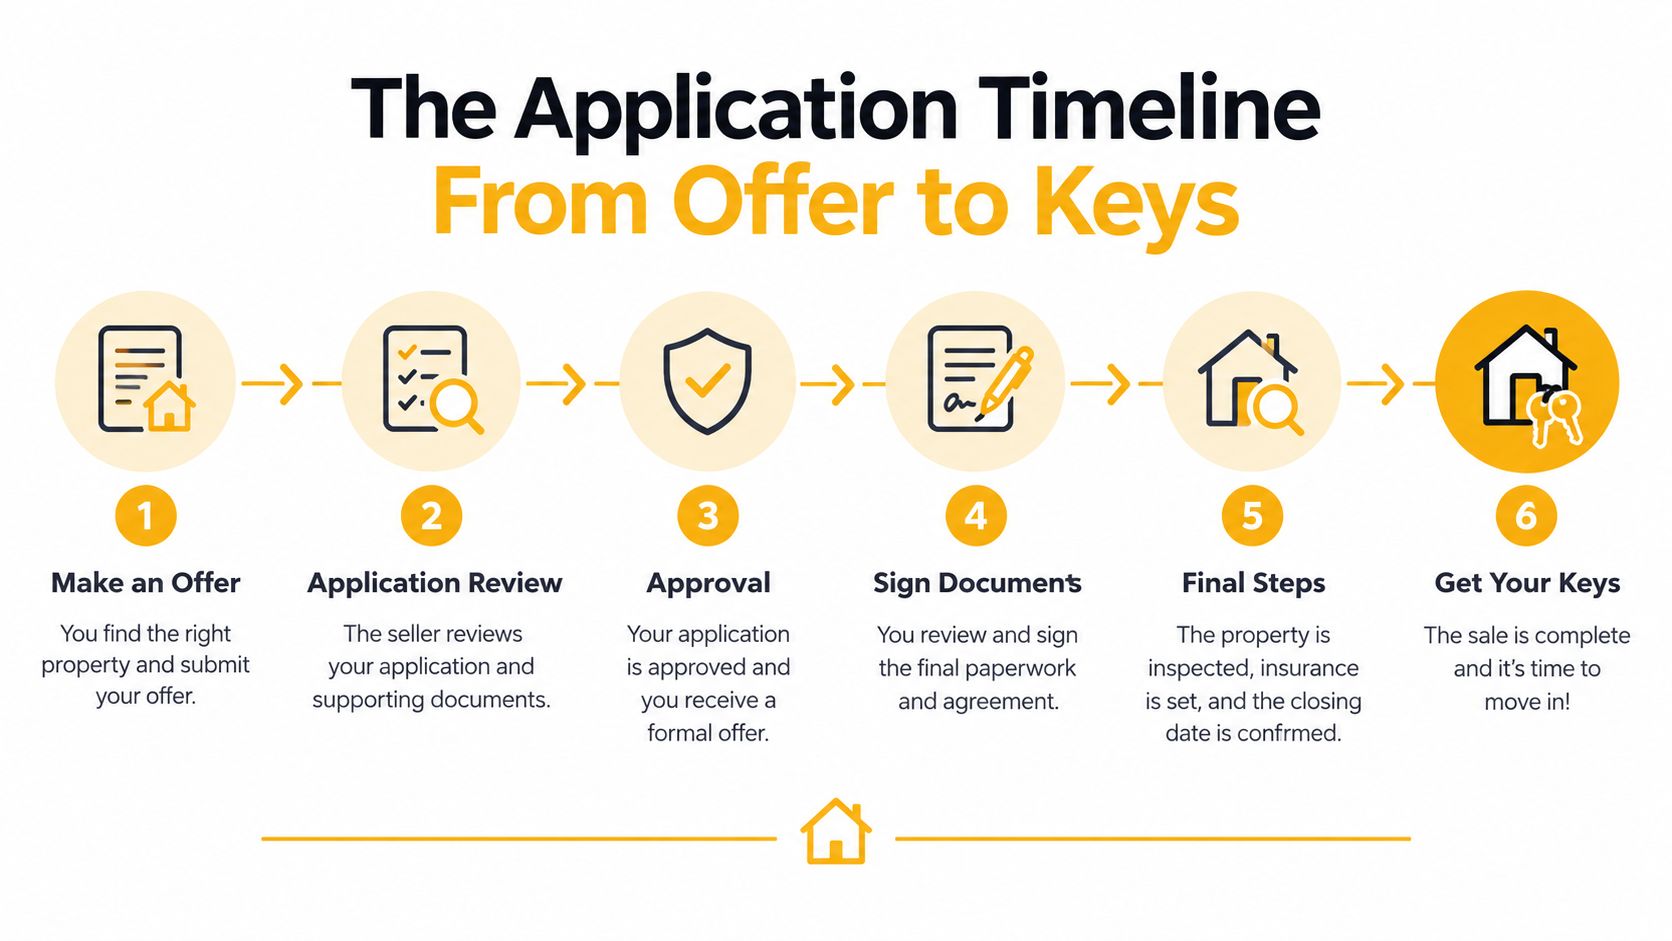
Opóźnienia w umawianiu wizyt w NIE mogą sięgać od 4 do 6 tygodni , dlatego złożenie wniosku dopiero po znalezieniu nieruchomości stwarza nieuniknioną presję. Kredytodawca nie wypłaci środków, dopóki wycena nie potwierdzi dopuszczalnej marży LTV. Jeśli wycena się opóźni, analiza prawna będzie niekompletna lub ścieżka przeniesienia własności będzie niejasna, data notarialna może ulec zmianie.
Umów się na wycenę, gdy tylko bank zaakceptuje szczegóły dotyczące nieruchomości. Przekaż prawnikowi i kredytodawcy te same dokumenty potwierdzające źródło finansowania i nie planuj podróży w okolicach daty sfinalizowania transakcji, dopóki bank nie potwierdzi, że akt hipoteczny jest gotowy do podpisania.
Decyzja, czy kredyt hipoteczny ma sens w 2026 roku
Kredyt hipoteczny ma sens dla zagranicznego nabywcy w 2026 roku, gdy kredytobiorca dysponuje 35% do 40% ceny zakupu w gotówce , stabilnym dochodem zagranicznym, który przetrwa 3-krotny test warunków skrajnych , oraz wyraźnym zamiarem utrzymania nieruchomości przez 5 do 7 lat . To są moje progi decyzyjne, a nie gwarancje kredytodawcy. Chronią one nabywcę przed koniecznością polegania na maksymalnej teoretycznej kwocie kredytu.
Rynek pozostaje istotny dla nabywców zagranicznych. CaixaBank Research podał, że zagraniczni nabywcy nabyli około 133 000 domów w ciągu 12 miesięcy do pierwszego kwartału 2025 roku , co stanowi 18,0% sprzedaży domów w Hiszpanii , a roczny raport Banco de España przedstawia szerszy kontekst finansowania. Jednak silny rynek nie oznacza, że każda decyzja o zaciągnięciu pożyczki jest rozsądna.
Kredyt hipoteczny jest mniej atrakcyjny, gdy finansujesz 70% domu wakacyjnego użytkowanego tylko przez cztery tygodnie w roku. Koszty utrzymania, ryzyko walutowe, odsetki i ograniczona płynność finansowa mogą przeważyć nad korzyściami z inwestowania kapitału gdzie indziej. Średnie oprocentowanie nowych kredytów hipotecznych w Hiszpanii wynosiło 2,98% w maju 2026 r. , średni okres kredytowania wynosił 25 lat , a 60,9% kredytów miało stałe oprocentowanie. Porównaj rzeczywistą ofertę, a nie średnią rynkową.
Trzy pytania przed podpisaniem
Czy obywatele spoza UE mogą uzyskać kredyt hipoteczny w Hiszpanii? Tak, ale kredytodawcy dokładniej analizują dochody, walutę, dokumenty podatkowe, istniejące zobowiązania i źródło finansowania. Wnioskodawcy spoza UE często potrzebują specjalistycznego kredytodawcy lub brokera, a nie standardowego wniosku w oddziale.
Czy kredyt hipoteczny może pokryć podatki od zakupu? Zazwyczaj nie. Zaplanuj oddzielne finansowanie podatków i kosztów nabycia. Przepisy regionalne oznaczają, że całkowity koszt nabycia może zazwyczaj sięgać od 8% do 13% , jak wspomniano powyżej.
Co się dzieje po zakończeniu okresu o stałym oprocentowaniu? Przeczytaj akt kredytowy. Kredyt może zostać przeniesiony na oprocentowanie zmienne, może zostać przeceniony zgodnie z ustaloną formułą lub wymagać nowej umowy, w zależności od produktu. Zapytaj o wycenę po okresie o stałym oprocentowaniu przed podpisaniem umowy, a nie po wygaśnięciu okresu o stałym oprocentowaniu.
Jeśli masz niewielkie zasoby gotówkowe, dochód zależy od niepewnych premii lub zakup jest opłacalny tylko przy maksymalnej wycenie pożyczkodawcy, poczekaj. Dobra nieruchomość może okazać się nieopłacalna, jeśli finansowanie nie uwzględnia wahań kursów walut, napraw lub opóźnień w wynajmie.
Jeśli kupujesz nieruchomość na Costa Blanca lub w okolicach La Romana, AP Properties Spain pomoże Ci wycenić nieruchomość, skoordynować działania prawne i wyceny oraz przygotować się na wymagania dotyczące gotówki, które będą sprawdzane przez kredytodawców. Skontaktuj się z zespołem przed podpisaniem umowy rezerwacyjnej, aby Twój plan kredytu hipotecznego był zgodny z rzeczywistym stanem nieruchomości i Twoim profilem finansowym.
Udział


